
新型フリードを残クレで買うと月々はいくら?結局、総額はいくら払うことになるの?

1.9%って見たことがあるけど、今は5.2%なの?金利が変わるとどれくらい違うのかなぁ。
月額だけじゃなくて、残価、走行距離、傷、返却するときの追加負担まで知ってから決めたいなぁ。
新型フリードを検討していると、「残クレなら月々をかなり抑えられそう」と気になりますよね。
広告や見積もりで月々2万円台などの数字を見ると、「これならe:HEVや上位グレードにも手が届くかも」と感じる人もいると思います。
でも、残クレで本当に大切なのは月額だけではありません。
最後にいくら残るのか。返却する場合に走行距離や傷はどう扱われるのか。気に入ってそのまま乗り続けたい場合は、最終回の残価をどう払うのか。
ここまで見て、はじめて通常ローンと公平に比較できます。
こんにちは。Aisya Labo編集 tomomoです。
私自身、新型フリードを購入するときは残クレを使わず、通常の新車カーローンを選びました。
そのとき利用できたカーローンの金利が2.9%と比較的低かったため、残クレだけで決めず、通常ローンも含めて考えた結果です。
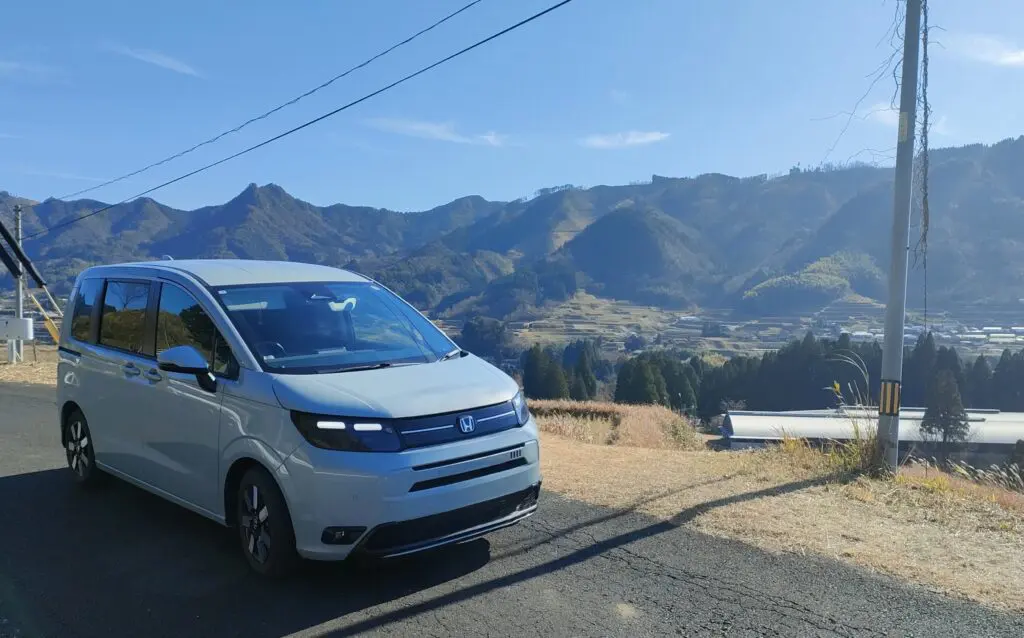
私は残クレではなく、金利2.9%の通常カーローンを選びました。購入方法は月額だけでなく金利や総支払額まで比べて決めることが大切です。
もちろん、これは「残クレが悪い」という意味ではありません。
数年後に乗り換えたい人と、長く所有したい人では、合う支払い方法が違うからです。
ここ、かなり大事です。
新型フリードは、通勤、買い物、子どもの送迎、旅行、帰省など、日常で使う回数が増えやすい車です。
そのため、「契約したときは月1,000kmも乗らないと思っていたのに、数年後には送迎が増えていた」「子どもが成長して部活の遠征が増えた」「思った以上に長く乗りたくなった」ということも十分考えられます。
残クレは、契約時の月額だけでなく、数年後の生活まで少し想像して選びたい支払い方法なんですよ。
この記事では、新型フリードの残価設定型クレジットについて、仕組み、現在の金利の考え方、月々の見方、総支払額、返却条件、走行距離、傷、再クレジット、所有権まで順番に整理します。
難しい金融用語を並べるのではなく、「結局、自分なら残クレを選んでよいのか」が判断しやすくなるよう、実際のカーライフに置き換えて見ていきます。
- 新型フリードの残クレの仕組み
- 現在の5.2%と、過去に見られた1.9%・4.9%の違い
- 月々の金額だけを見てはいけない理由
- 返却する場合と乗り続ける場合の総支払額の考え方
- 残価・走行距離・傷・返却精算の確認方法
- 通常ローンや現金購入との違い
- ガソリン車とe:HEVを選ぶときの考え方
- 長期保有する場合の判断基準
- 今の愛車の売却額まで含めた実質負担の考え方
- まず結論|新型フリードの残クレが向いている人・向かない人
- 新型フリードの残クレとは?仕組みを初心者向けに解説
- フリード残クレの金利|1.9%・4.9%・5.2%はどう違う?
- 新型フリードの残クレは月々いくら?数字の見方を解説
- フリード残クレは総額で見ると得?損?
- 新型フリードの残価率は高いほど得なの?
- フリード残クレの走行距離|1,000kmと1,500kmをどう選ぶ?
- 返却時の傷・汚れ・精算条件は必ず確認する
- ガソリン車とe:HEVでは残クレの支払い感も変わる
- フリードを7年・10年乗るなら残クレ?通常ローン?
- 所有権と途中売却も契約前に確認しておく
- 今の車があるなら「下取り額」も残クレ判断に入れる
- 新型フリード残クレ契約前チェックリスト
- 新型フリード残クレのよくある質問
- 新型フリードの残クレ総まとめ|月額ではなく最後まで見て決めよう
まず結論|新型フリードの残クレが向いている人・向かない人
細かい金利や計算を見る前に、まず「自分の乗り方と残クレの相性」を確認しておきましょう。
残クレそのものが得か損かではなく、どんな使い方をするかによって評価が変わります。
残クレが向きやすい人
新型フリードの残クレが向きやすいのは、数年後に乗り換える可能性が高い人です。
たとえば、子どもが小さいあいだはフリードに乗り、成長したら別のサイズの車へ乗り換えたい。
あるいは、最新の安全装備や快適装備が付いた車へ定期的に乗り換えたい。
このような使い方なら、将来の残価を最後に残して月々を抑える仕組みと合わせやすいです。
- 2年から5年程度で乗り換える可能性がある
- 毎月の走行距離をある程度予測できる
- 返却することに抵抗がない
- 大きな改造をする予定がない
- 内外装を比較的きれいに使える
- 手元資金を一気に減らしたくない
- 月々の固定費を抑えて新車に乗りたい
ただし、残クレの月々が安く見える理由は、値引きされているからではありません。
将来の残価を最終回へ残しているため、その手前の支払いが軽くなっているんです。
つまり、残クレは「安く買えるローン」というより、支払いの一部を最後に残し、数年後の選択肢を持つ買い方と考えたほうがわかりやすいです。
残クレを慎重に考えたい人
反対に、最初から長く乗るつもりが強い人は慎重に比較したいです。
新型フリードを7年、10年と乗るつもりなら、残クレの満了時に最終回残価を支払うか、再クレジットを利用してさらに支払いを続ける可能性があります。
そこまで含めると、通常ローンのほうがシンプルで納得しやすい場合もあります。
走行距離が多い人も注意したいところです。
Honda Financeの残クレでは、車両を返却する場合の走行距離条件として月1,000kmを基本とし、月1,500kmのプランも選択できます。
フリードの場合、契約条件を超えて返却すると、超過分について1kmあたり6円の負担が発生する条件が案内されています。
月単位では小さな超過でも、数年間積み上がると大きくなります。
通常ローンも比較したい人
- 新型フリードを7年以上乗る予定
- 年間走行距離が多い
- 走行距離を気にしながら乗りたくない
- 子どもやペットの利用が多い
- キャンプやアウトドアで荷室をしっかり使う
- カスタムを楽しみたい
- 返却査定を気にしたくない
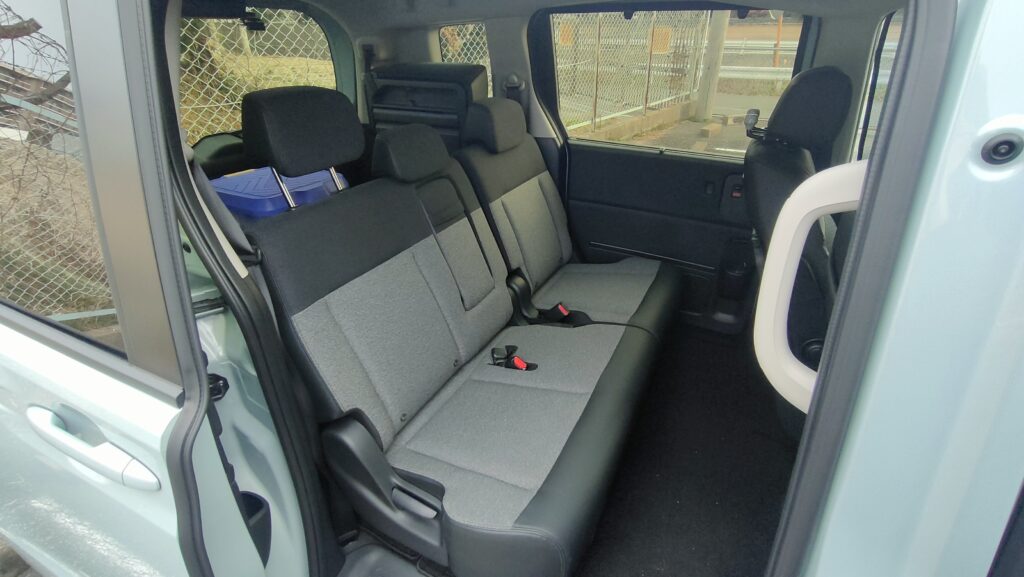
子育て世帯では送迎や乗り降りの回数が増えやすいため、返却前提の残クレでは走行距離だけでなく内装の状態も意識しておきたいところです。
迷ったら「出口」から考える
残クレで迷ったときは、「月々いくらなら払えるか」より前に、契約が終わったときにどうしたいかを考えてみてください。
5年後に返却するのか。
新しい車へ乗り換えるのか。
気に入ったら買い取って乗り続けるのか。
この出口によって、残クレの見え方は大きく変わります。
| 5年後のイメージ | 残クレとの相性 | 確認したいこと |
|---|---|---|
| 新しい車へ乗り換えたい | 比較的合いやすい | 返却条件・走行距離 |
| 返却して車を手放したい | 比較的合いやすい | 傷・距離・修復歴 |
| 気に入れば乗り続けたい | 条件次第 | 最終回残価・再クレジット |
| 最初から10年近く乗りたい | 通常ローンも比較 | 総支払額 |
| 年間距離が予測できない | 慎重に判断 | 1,000km・1,500km設定 |
残クレは「買う瞬間」より「終わる瞬間」を考えると理解しやすいですよ。
新型フリードの残クレとは?仕組みを初心者向けに解説
残価設定型クレジットの仕組み
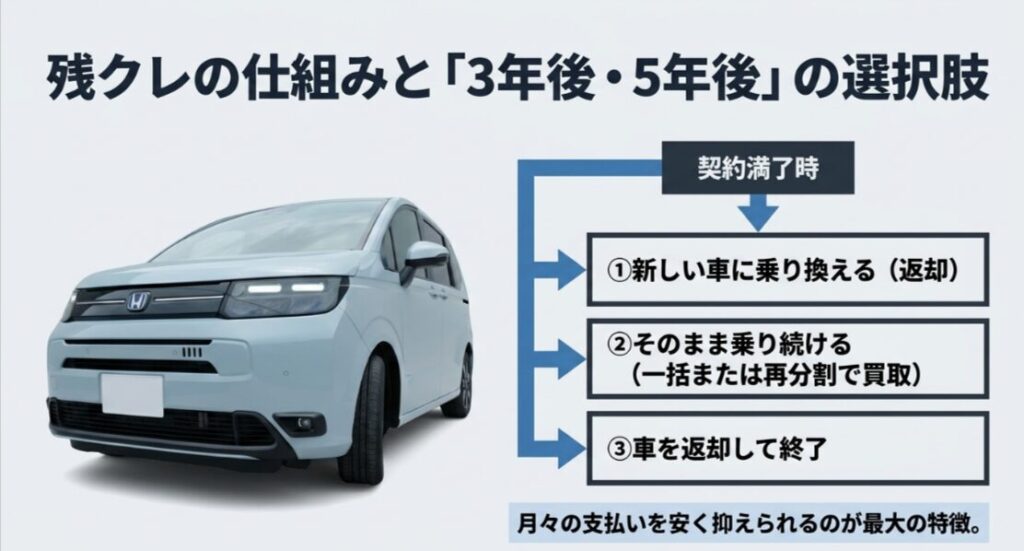
新型フリード残クレの仕組みと満了時の選択肢
残価設定型クレジットは、数年後の車両価値として設定した「残価」を最終回に残し、それ以外の部分を中心に毎月支払う仕組みです。
通常ローンなら、基本的には購入代金を完済へ向けて毎月払っていきます。
残クレは、その一部を最終回へ残します。
だから毎月の支払いが低く見えるんですね。
- 契約時:車両価格・頭金・支払回数・残価などを決める
- 契約期間:残価を最終回に残して毎月支払う
- 満了時:乗り換え・返却・乗り続ける方法から選ぶ
Hondaの案内では、残価設定型クレジットは24回、36回、48回、60回の支払いプランがあります。
いわゆる5年プランなら60回払いです。
満了時に車を返却すれば、条件を満たす範囲では最終回支払額を支払わずに精算できます。
一方、車をそのまま所有したい場合は、最終回支払額を一括で払うか、条件を満たせば再クレジットを利用する方法があります。
この仕組みを理解しておけば、広告で表示される「月々○万円」だけを見て判断しにくくなります。
満了時は返却・乗り換え・乗り続けるから選ぶ
満了時の基本的な考え方は3つです。
| 満了時 | どんな方法? | 確認ポイント |
|---|---|---|
| 返却 | 車両を返して終了 | 距離・傷・修復歴 |
| 乗り換え | 車両を返却などして次の車へ | 現在車両の精算と次の契約 |
| 乗り続ける | 最終回支払額を支払う | 一括か再クレジット |
「返却するつもりだったけれど、5年間乗ったら気に入ってしまった」ということもあります。
その場合、最終回の残価が急に現実的な金額として見えてきます。
だから契約前に「もし乗り続けることになったら、この金額をどう払うか」まで確認しておきたいんです。
再クレジットは便利だけど総額を見る
最終回の残価を一括で支払うのが難しい場合、再クレジットを利用できることがあります。
ただし、契約当初と同じ金利がそのまま続くとは限りません。
Honda Financeでは、再クレジットには再クレジット申込時点の金利が適用されると案内しています。
さらに、2026年4月1日以降の再クレジットについては実質年率5.2%と案内されています。
つまり、「最終回はまたローンにすればいい」と軽く考えるのは少し注意したいところです。
支払い期間が長くなり、残価部分にも追加で分割払い手数料がかかるため、最終的な総支払額は大きくなる可能性があります。
フリード残クレの金利|1.9%・4.9%・5.2%はどう違う?
「フリード 残クレ」と検索すると、1.9%、4.9%、5.2%など複数の金利が出てきて、混乱しやすいですよね。
これは時期が違う情報が検索結果に残っていることが大きな理由です。
2026年9月時点の通常金利は5.2%
Honda Financeは、2026年4月1日以降に申し込む四輪新車の残価設定型クレジットについて、通常金利を実質年率5.2%と案内しています。
それ以前の通常金利は4.9%でした。
つまり、4.9%は現在の通常条件ではなく、金利改定前の数字です。
出典:Honda Finance「金融商品の金利改定について」
| 金利 | 位置づけ | 注意点 |
|---|---|---|
| 1.9% | 低金利キャンペーンで案内された例あり | 期間・対象車種・販売会社などの条件確認が必要 |
| 4.9% | 2026年3月までの通常金利 | 現在の通常金利と混同しない |
| 5.2% | 2026年4月1日以降の四輪新車残クレ通常金利 | 契約時点の最新条件を確認 |
1.9%は魅力的だけど「今使えるか」が最優先
フリードでは、2026年初頭などに残クレ実質年率1.9%のキャンペーンが案内された例があります。
1.9%と5.2%では数字だけ見てもかなり差があります。
同じ借入額なら、金利が低いほど分割払い手数料を抑えやすくなるため、1.9%が適用できるなら大きな比較材料です。
ただし、「ネットで1.9%と見たから、自分も1.9%」とは限りません。
- キャンペーン期間内か
- フリードが対象になっているか
- 希望する支払回数が対象か
- 必要な申込期限を満たせるか
- 販売会社独自条件がないか
- 自分の見積書に実質年率何%と記載されているか
最終的には、広告ではなく自分の見積書に書かれた実質年率を見るのが確実です。
金利差は「月々」より「総支払額」で見る
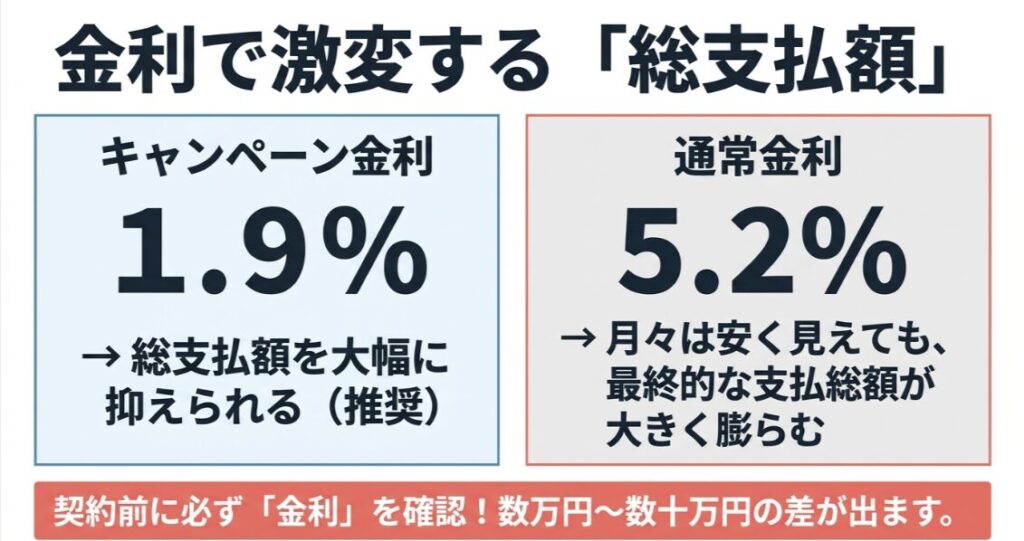
新型フリード残クレの金利1.9%と5.2%比較
金利を比較するときに避けたいのが、「毎月2,000円しか違わないから大丈夫」と考えてしまうことです。
数年間支払うローンでは、小さな月額差でも累計すると大きくなります。
さらに残クレでは、最終回に残る残価もあります。
そのため、比較するなら次の数字を同じ条件で並べてください。
- 車両価格
- 頭金
- 割賦元金
- 実質年率
- 初回支払額
- 通常月の支払額
- ボーナス加算額
- 最終回支払額
- 返却する場合の支払総額
- 乗り続ける場合の支払総額
条件が1つでも違えば、金利だけを公平に比較できません。
特に頭金とボーナス払いが違う見積もりを比べると、月額だけが低く見えてしまいます。
私が残クレではなく2.9%の通常ローンを選んだ理由
私自身は、新型フリードの購入時に残クレを利用していません。
新車用のカーローンを比較したところ、金利2.9%で利用できる条件だったため、通常ローンを選びました。
ここで伝えたいのは、「通常ローンのほうが正解」という話ではありません。
残クレの月々の低さだけを見るのではなく、自分が使える通常ローンの金利も確認してから決めると判断しやすい、ということです。
たとえば残クレが5.2%で、別の通常ローンをより低い金利で利用できるなら、長期保有を考えている人にとって通常ローンが有力になる場合があります。
逆に、期間限定の低金利残クレを利用できて、5年以内に返却・乗り換えする可能性が高ければ、残クレが使いやすいこともあります。
どれが絶対に正解というより、あなたの金利条件と乗り方に合っているかが大切です。
新型フリードの残クレは月々いくら?数字の見方を解説
残クレで一番目を引くのは、やはり月額です。
でも、月額は次の条件でかなり変わります。
| 条件 | 月額への影響 | 注意点 |
|---|---|---|
| 車両価格 | 高いほど支払いは増えやすい | グレード・駆動方式・定員でも違う |
| 頭金 | 増やすと月額を下げやすい | 手元資金が減る |
| 金利 | 低いほど負担を抑えやすい | 最新条件を確認 |
| 残価 | 高いほど途中の月額は下がりやすい | 乗り続ける場合の最終負担が大きくなる |
| ボーナス払い | 通常月を下げやすい | 年2回の負担が増える |
| 支払回数 | 長いほど月額を下げやすい | 総支払額も確認 |
| オプション | ローンへ含めれば月額が増える | 総額が見えにくくなりやすい |
現在のHonda公式では、e:HEV AIR EX FFのメーカー希望小売価格は6人乗り3,212,000円、7人乗り3,256,000円です。
ただし、これは車両本体価格です。
有料色、ナビ、ドライブレコーダー、フロアマット、登録費用、税金などを加えると、実際の乗り出し総額は変わります。
価格も改定される可能性があるため、最新の金額はHonda公式と販売店見積もりを確認してください。
新型フリードの乗り出し総額を先に整理したい場合は、新型フリードの見積もりはいくら?乗り出し総額・諸費用・維持費を完全解説も参考にしてください。
「月2万円台」に見える理由を必ず確認する
仮に見積もりで「月々2万円台」と出ても、その数字だけで安いとは判断できません。
頭金が50万円入っているかもしれません。
ボーナス月に6万円、10万円と加算される設定かもしれません。
さらに最終回に100万円を超える残価が残っているケースもあります。
つまり、通常月だけを取り出して比べるのは危険なんです。
ボーナス払いを増やせば安く見える
ボーナス払いを増やすと、通常月の支払いは下げやすくなります。
ただ、これは年間の負担が減ったわけではありません。
ボーナス月へ移動しているだけです。
勤務先の業績や働き方が変われば、数年後のボーナス額が変化する可能性もあります。
私は、月額表示を見るときほど「年間でいくら払うのか」を見るほうが現実的だと思っています。
フリード残クレは総額で見ると得?損?
残クレが得か損かを一言で決めるのは難しいです。
理由は、返却する人と買い取る人では「払ったお金の意味」が違うからです。
返却するなら「5年間利用する費用」として考える
残クレで5年間乗り、最後に条件を満たして返却するなら、最終回残価は支払わずに終了できます。
この場合、通常ローンで車両全体を購入するケースより、契約期間中の支払いだけを見ると少なく見えやすいです。
ただし、返却すれば車は手元に残りません。
通常ローンを完済した場合は、車が手元に残り、その時点で中古車としての価値も残っている可能性があります。
| 比較 | 通常ローン | 残クレ返却 |
|---|---|---|
| 月額 | 高くなりやすい | 抑えやすい |
| 最終支払い後 | 車が残る | 返却する |
| 走行距離 | 売却時以外は基本自由 | 返却条件あり |
| 傷・カスタム | 自分の判断で使いやすい | 返却査定を意識する |
| 考え方 | 所有 | 一定期間の利用に近い |
そのため、「残クレのほうが5年間で支払う金額が少ないから得」とだけ比べるのは公平ではありません。
返却後に何も残らないことまで含めて比較しましょう。
乗り続けるなら最終回残価まで入れて比較する
残クレで一番差が出やすいのが、最終的に車を買い取るケースです。
この場合、毎月の支払いに加えて最終回残価も支払います。
さらに残価を再クレジットにすれば、そこへ追加の分割払い手数料がかかります。
最初から長期保有するつもりなら、通常ローンの総支払額と並べておくと判断しやすくなります。
現金購入も「利息0円」だけでは決めない
現金購入ならローンの分割払い手数料はかかりません。
総額面だけを見るとわかりやすい方法です。
ただ、車の購入で手元資金を大きく減らしてしまうと、税金、保険、車検、タイヤ交換、急な修理などへの余裕が減ります。
高いものが必ず正解ではありませんが、利息がないからといって現金購入がすべての家庭に正解とも限りません。
家計全体で考えたいところです。
新型フリードの残価率は高いほど得なの?
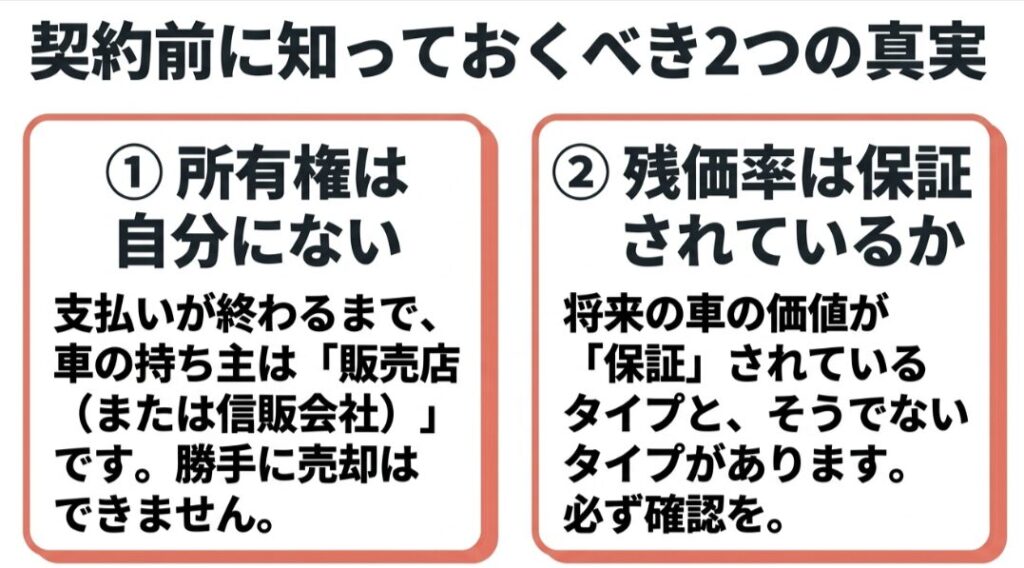
新型フリード残クレで契約前に知るべき所有権と残価率
残価率とは、車両価格に対して最終回に残す残価がどの程度かを見るための数字です。
残価が高く設定されれば、そのぶん途中の月額は低くなりやすくなります。
でも、だから「残価率が高いほど得」とは言えません。
返却する人には月額を抑えるメリットがあります。
一方、乗り続ける人には最後に大きな支払いが残ります。
さらに、最終回支払額は契約時期や車両条件によって見直されることがあります。
そのため、ネットで見つけた過去の残価率をそのまま自分の契約へ当てはめないようにしてください。
残価率より見たい数字
- 自分の見積もりの最終回支払額
- 返却する場合の支払総額
- 買い取る場合の支払総額
- 再クレジット時の条件
割合より円で見る。これが一番わかりやすいです。
フリード残クレの走行距離|1,000kmと1,500kmをどう選ぶ?
フリードで残クレを使うなら、走行距離はかなり重要です。
Honda Financeでは、月間走行距離1,000kmの条件に加え、1,500kmを選択できるプランがあります。
1,500kmを選ぶと最終回支払額は変動します。
だから、「距離が多そうだからとりあえず1,500km」にすればよいわけでもありません。
まず1年間の距離を計算する
たとえば片道15kmの通勤を月20日行うとします。
往復30km×20日なので、通勤だけで月600kmです。
ここへ買い物、送迎、週末のお出かけ、旅行、帰省を加えれば、月1,000kmへ近づく家庭もあります。
特にフリードは使いやすいため、「近所だけのつもりだったのに家族のメインカーになった」という使い方もしやすいです。
フリードの超過走行料金は6円/km
Honda Financeの現在の案内では、フリードの返却時に契約走行距離を超えた場合、超過分は1kmあたり6円です。
| 例 | 超過距離 | 6円/kmで試算 |
|---|---|---|
| 少し超過 | 2,000km | 12,000円 |
| 中程度 | 5,000km | 30,000円 |
| 多め | 10,000km | 60,000円 |
この金額は6円/kmという現在の公式単価を使った単純試算です。
実際の精算は契約内容や車両状態によって変わるため、契約書面を確認してください。
返却時の傷・汚れ・精算条件は必ず確認する
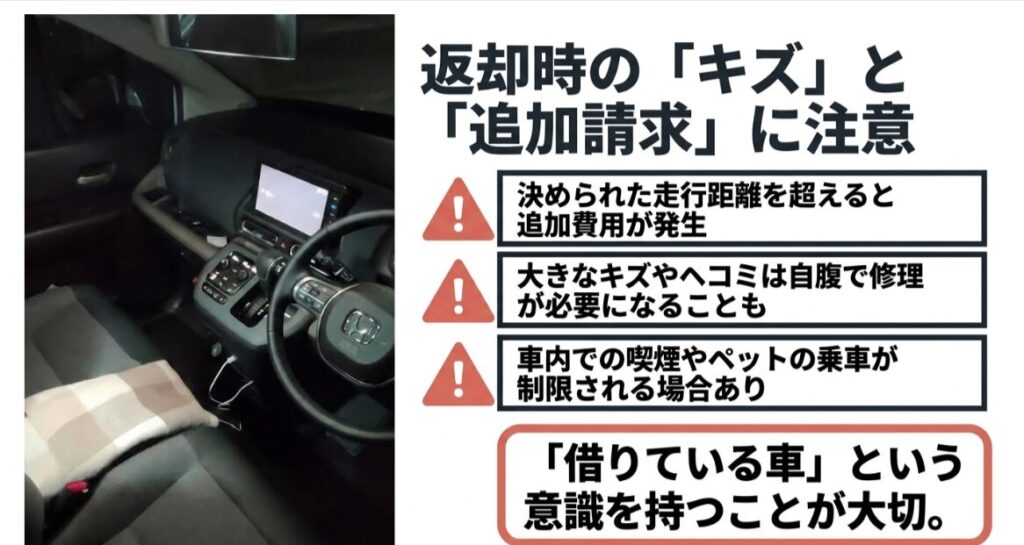
新型フリード残クレ返却時の傷と追加請求の注意点
残クレでよくある誤解が、「返却すれば最終回は必ず0円で終わる」というものです。
返却には条件があります。
Honda Financeでは、車両返却時のカーチェックで内外装の減点が100点以内であることなどを条件として案内しています。
100点を超えた部分については、1点につき1,000円の負担となる条件です。
さらに違法改造や事故の修復歴などは別途精算の対象となる場合があります。
| 項目 | 現在のHonda Financeの考え方 | 注意点 |
|---|---|---|
| 内外装 | 減点100点以内が返却条件の目安 | 超過分1点1,000円 |
| 走行距離 | 契約した月間距離以内 | フリードは超過1km6円 |
| 事故修復歴 | 別途精算対象となる場合あり | 事前確認 |
| 違法改造 | 別途精算対象となる場合あり | カスタム時に注意 |
フリードは家族車だから内装の使い方も考えたい
フリードは家族で使いやすい反面、内装を使う頻度も高くなります。
子どもの靴によるシート背面の汚れ。
食べこぼし。
実車のシート表皮を接写した様子。返却前提で残クレを利用するなら、食べこぼしや擦れなど内装の状態も普段から確認しておくと安心です。
荷物を積み下ろしするときのラゲッジ傷。
スライドドアまわりの擦れ。
ホイールのガリ傷。
こうした日常的なダメージは、数年間使えばゼロにするのは難しいですよね。
だから私は、「傷を絶対につけないように乗る」より、傷が出やすい場所だけ最初から保護するほうが現実的だと思います。
- 後席へキックガード
- フロアマットを早めに設置
- ラゲッジマットで荷室を保護
- 食べこぼしは早めに清掃
- 狭い駐車場でホイールやバンパーに注意
- 洗車時に傷を確認
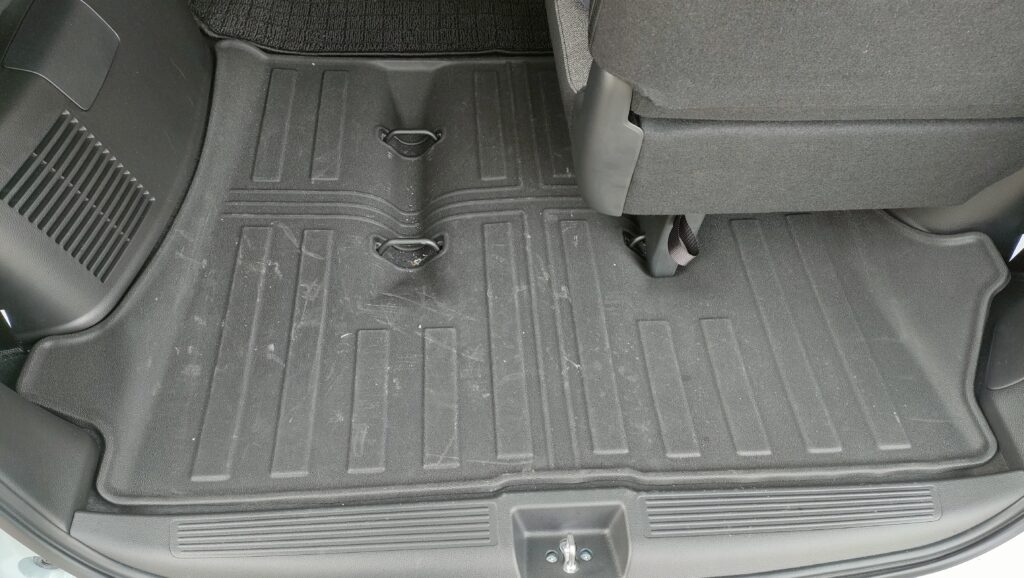
実際に新型フリードの荷室へ敷いているラゲッジマット。荷物の積み下ろしが多い場合は、床面を早めに保護しておくと汚れや擦れへの対策になります。
フロアまわりを保護したい場合は、新型フリードのフロアマットおすすめ|純正品と社外品の選び方ガイドも参考にしてください。
ただし、返却前に傷を見つけても、すぐに自費修理したほうがよいとは限りません。
修理費のほうが返却時精算より高くなることも考えられるため、販売店へ確認してから判断したほうが安心です。
ガソリン車とe:HEVでは残クレの支払い感も変わる
新型フリードでは、ガソリン車とe:HEVで車両価格が違います。
車両価格が高くなれば、同じ頭金や同じ条件でも借入額や月々の支払いは変わりやすいです。
そのため、残クレで月額を抑えたいからといって、支払い方法だけを見るのではなく、パワートレイン自体も含めて考えたほうがいいです。
| 比較 | ガソリン車 | e:HEV |
|---|---|---|
| 車両価格 | 抑えやすい | 高くなりやすい |
| 残クレ月額 | 低くなりやすい | 条件次第で高くなる |
| 燃料費 | 走り方で負担増 | 燃費性能が強み |
| 向く人 | 初期費用を重視 | 燃費や静かさも重視 |
ただし、「年間○km以上なら必ずe:HEVがお得」と単純には言い切れません。
ガソリン価格、実燃費、車両価格差、保有期間などでも変わります。
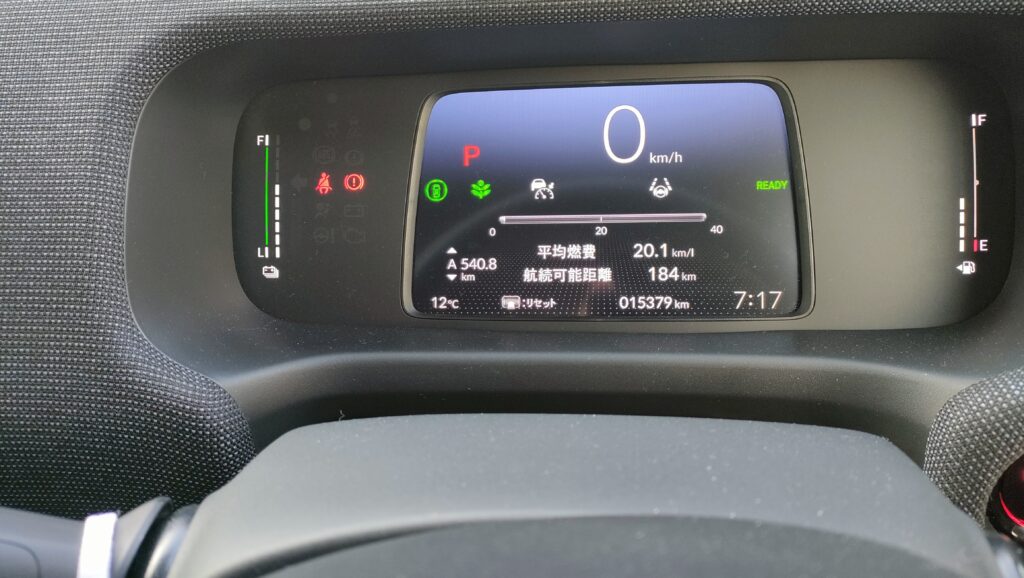
新型フリードe:HEVで実走行時に平均燃費20.1km/Lと表示されたメーター。燃費は走行環境や使い方で変わるため、e:HEVは車両価格差と実際の燃料費をあわせて考えるのがポイントです。
さらに残クレで返却するなら、たくさん走る人ほど走行距離条件の確認が重要です。
よく走るからe:HEVを選びたい。でも残クレの距離制限には収まらない。
この組み合わせなら、通常ローンのほうが使いやすい可能性もあります。
フリードを7年・10年乗るなら残クレ?通常ローン?
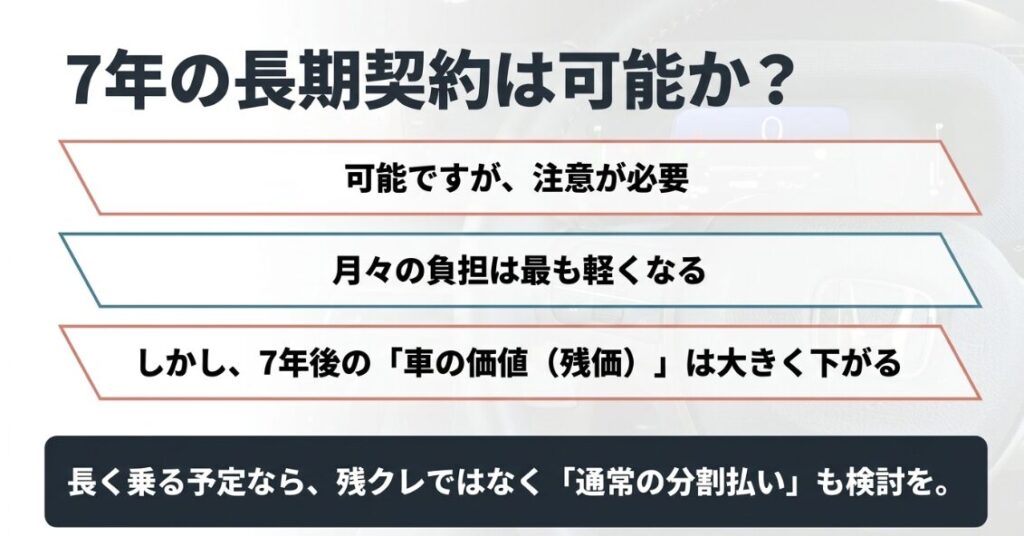
新型フリード残クレは7年契約できるのか。
「月々をもっと下げるために7年の残クレにしたい」と考える人もいると思います。
しかし、Hondaの残価設定型クレジットで案内されている支払いプランは24回・36回・48回・60回です。
そのため、通常の残クレをそのまま84回、つまり7年で組む考え方ではありません。
7年ほど乗るのであれば、主に次のような比較になります。
- 通常ローンを84回程度で組む
- 残クレを利用し、満了時に一括で残価を払う
- 残クレ満了後に再クレジットを利用する
- 現金購入も比較する
最初から7年、10年乗るつもりなら、通常ローンのほうが仕組みはわかりやすいです。
残クレを使って5年後に再クレジットを組めば、結果として支払い期間が長くなることはあります。
ただし、その場合は再クレジットの金利まで含めた総額を確認する必要があります。
所有権と途中売却も契約前に確認しておく
残クレやローンでは、契約内容によって車検証上の所有者が自分以外になる場合があります。
普段乗るだけなら意識することは少ないですが、途中で車を売りたいときや名義変更するときには関係してきます。
そのため、契約前に次の点を聞いておくと安心です。
手続き方法は契約先や登録状況によって異なるため、Honda Financeや販売店へ確認してください。
今の車があるなら「下取り額」も残クレ判断に入れる
新型フリードへ乗り換える人は、残クレの金利だけでなく、今乗っている車の売却額も見ておきたいです。
なぜなら、新型フリードの実質的な負担は、車両価格とローンだけで決まらないからです。
たとえば今の車が100万円で売れるのか、130万円で売れるのかで、手元へ残す資金や頭金に回せる金額は変わります。
もちろん、売却代金をすべて頭金に入れる必要はありません。
大切なのは、ディーラーから提示された下取り額が妥当なのか比較材料を持つことです。
下取りと買取の違いについては、フリードの下取りと買取の差額を比較!相場と高く売るコツで詳しく整理しています。
PR|CTN車一括査定
新型フリードの見積もりを取る前後に、今の車の査定額も確認しておくと、下取り額が妥当か比較しやすくなります。
CTN車一括査定は、高価買取が期待できる候補を上位3社に絞って紹介する仕組みです。
- 複数の買取候補を比較できる
- やり取りする候補を上位3社に絞れる
- 査定依頼は無料
※Web入力だけで最終的な買取価格が確定するサービスではありません。実車確認や買取店とのやり取りが必要です。査定額は車種、年式、走行距離、車両状態、市場状況などで変わります。売却を決める前に条件を確認してください。
残クレを使うか通常ローンを使うか考えるときも、今の車の売却額を含めた「実質負担」で見ると判断しやすくなります。
新型フリード残クレ契約前チェックリスト
ここまでかなり項目が多かったので、実際の商談で確認する内容をまとめます。
| 確認項目 | チェックする内容 |
|---|---|
| 車両価格 | 本体・オプション・諸費用を含む総額 |
| 実質年率 | 5.2%かキャンペーン金利か |
| 頭金 | 手元資金を減らしすぎないか |
| ボーナス払い | 年間負担が重くないか |
| 通常月 | 固定費として無理なく払えるか |
| 最終回残価 | 乗り続ける場合に支払えるか |
| 支払総額 | 返却・買取それぞれ確認 |
| 走行距離 | 月1,000kmか1,500kmか |
| 返却条件 | 傷・修復歴・改造・超過距離 |
| 再クレジット | 満了時の金利と支払総額 |
| 所有者名義 | 売却・完済時の手続き |
| 通常ローン | 同じ車両条件で比較 |
| 愛車の売却額 | ディーラー下取り以外も比較 |
新型フリード残クレのよくある質問
Q1. 新型フリードは残クレで買うと得ですか?
A. 使い方によって変わります。
数年後に返却や乗り換えを考えていて、走行距離条件にも収まりそうなら、月々の負担を抑えやすい残クレは使いやすい選択肢です。
一方、長期保有するなら通常ローンとの総支払額比較が重要です。
Q2. フリードの残クレは月々いくらくらいですか?
A. 車両価格、頭金、金利、支払回数、残価、ボーナス払いによって変わるため、一律には言えません。
広告の月額を見るときは、頭金・ボーナス加算・最終回支払額も一緒に確認してください。
Q3. フリードの残クレ金利は今何%ですか?
A. Honda Financeでは、2026年4月1日以降に申し込む四輪新車の残価設定型クレジットの通常金利を実質年率5.2%と案内しています。
ただし、販売会社や時期によってキャンペーンが行われる場合があります。契約時の見積書で確認してください。
Q4. 1.9%のフリード残クレはもう使えませんか?
A. 1.9%は2026年初頭などに低金利キャンペーンとして案内された例があります。
ただしキャンペーンは期間や販売会社によって異なるため、過去の記事を見て現在も使えると判断しないほうが安全です。
最新条件はHonda Carsで確認してください。
Q5. 走行距離を超えるといくらかかりますか?
A. Honda Financeの現在の案内では、フリードの超過走行料金は1kmあたり6円です。
ただし、実際の精算は契約内容や返却条件によって変わるため、契約書面も確認してください。
Q6. 傷があると必ず追加料金になりますか?
A. 小さな傷が1か所あるだけで必ず追加負担になるという意味ではありません。
Honda Financeでは、返却時の内外装減点100点以内などの条件が案内されています。
実際の査定結果によって変わるため、返却前に販売店へ確認してください。
Q7. 残クレ満了後もフリードに乗り続けられますか?
A. 最終回支払額を支払って乗り続ける方法があります。
条件を満たせば再クレジットも選択できますが、再クレジット申込時の金利が適用されるため、総支払額まで確認してください。
Q8. フリードを7年乗るなら残クレと通常ローンのどちらがいいですか?
A. 最初から7年以上乗る予定なら、通常ローンもかなり重要な比較対象です。
残クレで長期保有する場合は、最終回残価や再クレジットまで含めた総額を比較してください。
Q9. 子育て世帯に残クレは向いていますか?
A. 走行距離や車両状態をある程度管理できる家庭なら選択肢になります。
ただし、送迎や旅行が多い家庭は距離が伸びやすく、内装も使う頻度が高いため、返却条件まで理解しておくと安心です。
新型フリードの残クレ総まとめ|月額ではなく最後まで見て決めよう
新型フリード残クレの最終判断ポイント。
新型フリードの残クレは、月々の支払いを抑えやすいのが大きな特徴です。
ただし、本当に見るべきなのは月額だけではありません。
現在の通常金利。
最終回の残価。
返却する場合の条件。
走行距離。
傷や修復歴。
買い取る場合の総支払額。
再クレジットを利用する場合の金利。
ここまで見て、はじめて「自分に合う支払い方法か」が見えてきます。
私自身は、新型フリード購入時に残クレを選ばず、金利2.9%の通常カーローンを選びました。
でも、これは私の条件での選択です。
あなたが3年から5年程度で乗り換える予定なら、残クレが使いやすい可能性があります。
逆に、長く乗りたい、年間走行距離が多い、車を気兼ねなく使いたいなら、通常ローンを並べたほうが判断しやすいと思います。
さらに今の車から乗り換えるなら、購入価格だけでなく売却価格も確認してください。
ディーラーの下取り額が高いのか低いのかは、別の査定額がなければ判断できません。
PR|新型フリードの実質負担を確認するなら
今の車がある人は、フリードの支払い方法を決める前に査定額を確認しておくと、頭金や手元資金を含めた予算を考えやすくなります。
※査定額は車種、年式、走行距離、車両状態、市場状況などで変わります。Web入力だけで売却価格が確定するサービスではありません。売却を決める前に各買取店の条件を確認してください。
新型フリードの購入総額から整理したい人は、新型フリードの見積もり・乗り出し総額ガイドも参考にしてください。
購入後の維持費まで含めて月々の家計を考えたい人は、新型フリード(GT系)の維持費を完全見える化も確認しておくとイメージしやすいです。
値引きや商談全体の考え方を整理したい人は、新型フリードの値引き限界と買い方戦略も参考になります。
グレード、購入、維持費、カスタムまでフリード全体を整理したい場合は、ホンダ・フリード完全ガイドから確認してください。