車の購入予算は年収の半分だけでなく、返済額や維持費も含めて考えることが大切です。
こんにちは、Aisya Labo編集のtomomoです。
車の購入予算を調べると、「車は年収の半分まで」という目安を見かけます。一方で「今の車の価格では無理」「貯金があるなら気にしなくていい」といった考え方に触れ、何を基準にすればよいか迷うこともありますよね。
たとえば年収500万円なら、250万円の車までにするべきなのでしょうか。250万円以内なら家計は安心で、少しでも超えると買いすぎになるのかも気になるところです。
「年収の半分まで」と「それは嘘」、どちらを信じて車の予算を決めればいいの?
まず結論|「半分」は目安。買ってよい金額を保証するものではありません
「車は年収の半分まで」は、予算を考える入口として使われる目安です。ただし、半分以内なら安心、超えたら無理とは判断できません。購入に使える現金、毎月の手取り、維持費、住宅費や教育費などによって負担が変わるからです。
さらに、資料によって「半分」が購入総額を指す場合と、ローンの借入額を指す場合があります。まず比べる金額をそろえ、そのうえで購入後の支払いを続けられるか確認しましょう。
この記事のポイント
- 「年収の半分」という目安の根拠と、公開資料で確認できる範囲
- 額面・手取り、車両価格・購入総額・借入額の違い
- 同じ250万円の車でも、頭金と返済期間で変わる負担
- 家計の余力から自分の購入予算を決める方法
情報確認日:2026年10月30日。本文の家計・価格・返済例は、違いを説明するための仮定です。特定の年収の人に適した購入上限や、金融機関の審査結果を示していません。本人の購入実例は、仮定例と分けて掲載します。
「車は年収の半分まで」の根拠は?公開資料の説明を確認する
「年収の半分」は、銀行や中古車販売店の購入ガイドでも使われている目安です。ただし、何の金額に対する目安なのかまで確認しないと、違う話を同じ基準として受け取ってしまいます。
| 確認した公開資料 | 説明されている目安 | 主に見ている金額 |
|---|---|---|
| 千葉興業銀行の車購入コラム | 年収の4〜5割以下 | ローンの借入金額。貯蓄や家計などによっても変わるという説明 |
| ガリバーの車購入予算ガイド | 年収の5割以下 | 車両価格に購入時の諸費用を加えた予算。維持費や貯蓄等も考慮するという説明 |
この2つでも、目安を当てはめる金額が完全には同じではありません。「年収の半分」という言葉だけを抜き出し、本体価格・購入総額・借入額を入れ替えて計算するのは避けたいところです。
目安が紹介されていることと、全家庭に当てはまる根拠は別
今回確認した上記の公開説明では、50%という線引きをすべての家庭へ適用できるとする、共通の算式や検証結果までは確認できませんでした。両者とも、貯蓄や維持費などを踏まえる必要があると案内しています。
そのため「根拠が十分に示されていないから全部嘘」と切り捨てるより、予算を考え始める目安と、自分の家計での判断を分けると使いやすくなります。目安を下回る車を比較の入口にし、実際の見積もりと支払い計画で絞る使い方です。
なお、この目安の最初の提唱者や普及の経緯は、今回の確認では特定していません。「昔は必ずこの割合で買えた」「特定の業界が決めた」といった由来を、確認できないまま説明することもしません。
半分という比率だけで、適切な車種までは決まらない
同じ250万円でも、必要な定員、装備、新車か中古車かで候補は変わります。予算を抑えたいからといって、家族が座れない車や、必要な使い方ができない車へ置き換えるのは別の問題です。
年収帯とHonda車の関係を広く比較したい場合は、車と年収のバランスから考えるHonda車選びで整理しています。この記事では車種の一覧より、「半分」という目安の読み方と費用の違いを中心に考えます。
車は年収の半分までが嘘と言われる理由|4つのズレを整理する
「半分では無理」「半分を超えても問題ない」という判断が分かれる理由は、比べている年収や購入費、家計の前提が違うことにあります。目安の賛否より、どこが違うのかを確認しましょう。
1.額面年収と、手取り収入が混ざっている
給与の額面年収と、実際に使える手取りは同じではありません。J-FLECの可処分所得・手取り収入の解説では、家計収入から税金や社会保険料などを差し引いた金額を手取り収入と説明しています。
額面年収の半分で計算した購入額を、手取り年収の半分と同じ意味で扱うと、比較する予算が変わります。「年収の半分」と書かれた資料を読むときは、まず年収の定義を確認してください。
また、額面年収を一定の割合で手取りへ換算しても、自分の給与明細の金額と一致するとは限りません。月々の支払いに使うのは、実際の振込額と、今後見込める収入です。賞与を含む年収を12で割った金額が、通常月にも入るとは考えないようにしましょう。
2.車の価格だけで、購入後の費用を比べている
車両価格が年収の半分以内でも、駐車場や任意保険、燃料代、税金、点検・車検などの支出は続きます。購入時の比率が同じでも、住んでいる場所や使い方によって、家計から出ていく金額は変わります。
一括で購入する場合も、毎月の返済がないだけで維持費は残ります。預金の大部分を購入に使い、次の税金や修理、教育費などを払う資金が不足するなら、半分以内という比率だけでは判断できません。
3.頭金・下取り・ローンの条件が省かれている
購入総額250万円を全額借りる場合と、手持ち資金100万円を使って150万円を借りる場合では、毎月の返済も利息も変わります。さらに、同じ借入額でも、返済年数が長くなれば月額と総支払額の関係が変わります。
誰かの「年収の半分の車を買った」という話を参考にするときは、頭金、今の車の売却手取り、借入額、返済回数まで分かるかを確認しましょう。車の値段だけでは、毎月の負担を再現できません。
4.生活費や将来の予定が同じとは限らない
同じ年収でも、住居費、教育費、ほかの返済、確保したい貯蓄は家庭ごとに違います。近いうちに育休や時短勤務へ変わる場合は、現在の収入を前提にした返済計画を続けられるかも確認が必要です。
そのため、年収の半分より安い車でも負担が大きくなることがある一方、半分を超えたという理由だけでは購入不可能とも言えません。どちらも、手元資金を使った後に何が残り、購入後の支払いを続けられるかまで確認して初めて判断できます。
車両価格・購入総額・借入額・返済総額は分けて確認する
比率の話を整理するには、見積書にある金額の呼び方をそろえることが近道です。とくに「総額」という言葉は、購入時の見積額と、利息を含む返済額のどちらにも使われるため、内訳を確認しましょう。
| 金額 | この記事での意味 | 確認するもの |
|---|---|---|
| 車両本体価格 | 車そのものの価格。必要な用品や諸費用をすべて含むとは限らない | 対象車・グレード・装備と見積書の車両欄 |
| 購入総額・乗り出し総額 | 必要装備・諸費用等を含む、下取り充当前・借入利息等を加える前の購入額 | 値引き後の購入見積もりと、含まれる費目 |
| 借入元金 | 購入資金のうち、実際に借りる金額 | 頭金・売却手取りを分けた借入計画 |
| 返済総額 | 借入元金に利息等を加え、金融機関等へ返済する合計 | 初回・通常月・ボーナス・最終回・手数料 |
| 維持費 | 購入後の燃料・駐車場・保険・税金・点検・車検・消耗品等の費用 | 利用条件と、年払いも含めた支出見込み |
見積書や契約書では費目の名称やまとめ方が異なります。上記はこの記事内の整理です。保証料等を借り入れに含める商品では元金の内訳も確認し、どの総額に何が含まれるかを合わせて比較してください。
本体が年収の半分でも、乗り出し総額は半分を超えることがある
たとえば、本体価格250万円に必要装備と諸費用を合計30万円加える仮定なら、購入総額は280万円です。年収500万円に対する割合は、本体なら50%、購入総額なら56%になります。
30万円は説明用の仮定で、諸費用の相場ではありません。実際の額は車種や購入条件で異なります。Hondaのフリードの公式価格案内でも、保険料・税金・登録等の諸費用、リサイクル料金、オプションや取付費は別途必要とされています。
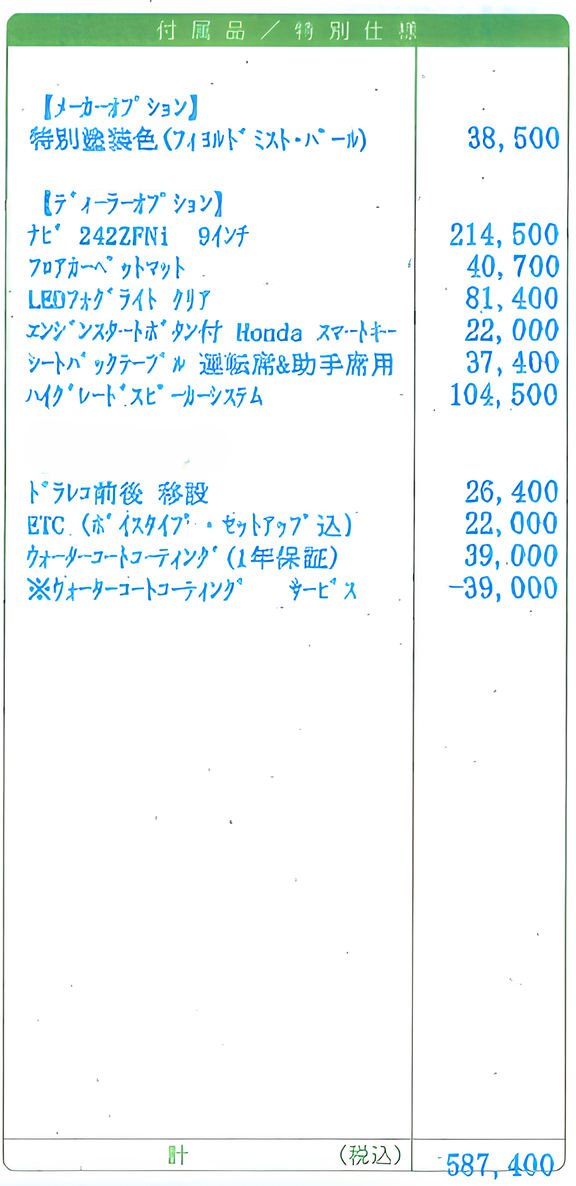
新型フリードAIR EXの9インチナビやフロアマット、LEDフォグライトなどディーラーオプション価格明細
反対に、購入総額から下取り分を差し引いた残額だけを「車の価格」として年収と比べると、購入した車全体の額とは違う比率になります。購入額を比べたいのか、今から必要な資金を比べたいのかを先に決めてください。
「年収に対する購入額」と「年間の返済比率」も別
購入総額250万円を年収500万円で割った50%は、一度の購入額と年間収入の比較です。毎年、年収の半分を返済するという意味ではありません。
三菱UFJ銀行のマイカーローン審査の解説では、返済比率は年収に対する年間返済額の割合で、住宅ローン等のほかのローンも含めて考えると説明しています。
つまり、購入額が年収の何割か、年間のローン返済額が年収の何割か、毎月の手取りから車関連費をいくら払えるかは、それぞれ別の確認です。「購入額50%」を、家計の余裕や審査の通過条件へそのまま置き換えることはできません。
同じ年収の半分の車でも、頭金と返済期間で負担は変わる
額面年収500万円、購入総額250万円という仮定をそろえ、支払い方だけを変えて比べてみます。どの例も購入総額は年収の50%ですが、毎月の返済と利息は同じになりません。
計算条件は、固定年利3.0%、元利均等返済、月1回払い、ボーナス払いなし、別途手数料・保証料ゼロです。購入総額250万円には必要装備と購入時の諸費用を含める前提で、年利3.0%は現行商品を案内する金利ではありません。
| 項目 | A:頭金なし・5年 | B:頭金100万円・5年 | C:頭金なし・10年 |
|---|---|---|---|
| 購入総額/年収に対する割合 | 250万円/50% | 250万円/50% | 250万円/50% |
| 購入時に使う現金 | 0円 | 1,000,000円 | 0円 |
| 借入元金 | 2,500,000円 | 1,500,000円 | 2,500,000円 |
| 返済回数 | 60回 | 60回 | 120回 |
| 月の返済額 | 約44,922円 | 約26,953円 | 約24,140円 |
| 返済総額 | 約2,695,304円 | 約1,617,182円 | 約2,896,822円 |
| 利息相当額 | 約195,304円 | 約117,182円 | 約396,822円 |
| 頭金と返済総額の合計 | 約2,695,304円 | 約2,617,182円 | 約2,896,822円 |
| 仮の維持費月3万円を加えた月額 | 約74,922円 | 約56,953円 | 約54,140円 |
月利は年利÷12。各金額は丸め前の計算結果から個別に四捨五入しています。実際の初回・最終回や端数処理は契約先で異なります。維持費月3万円も仮定で、車の相場やこの年収に適した配分を示しません。頭金と返済総額の合計には購入後の維持費を含めていません。
月々の返済額=借入元金×月利÷{1-(1+月利)の「-返済回数」乗}
返済総額=丸め前の月々の返済額×返済回数
利息相当額=返済総額-借入元金
半分以内でも、月々の支払いが軽いとは限らない
Aでは購入額が年収の半分ですが、返済と仮の維持費だけで月約7万5,000円です。この額を出せるかは、毎月の手取りと車以外の支出によって変わります。
年収500万円という情報だけでは、通常月の手取りや生活費は分かりません。比較表から「この年収なら払える」と判断せず、現在の家計へ月額を入れて確かめてください。
頭金を増やす場合は、支払後に残る預金も見る
Bは借入額が小さい分、Aより返済額と利息が少なくなります。ただし、最初に100万円の現金を使います。その100万円が、近く必要な教育費や、生活に備えて残すお金でないかを確認する必要があります。
「頭金を入れるほどよい」と一律に決めず、頭金を出す案と残す案を、購入後の預金残高と支払いの両方で比べましょう。頭金を出したために別の支出を借り入れることになれば、車の利息だけでは家計全体を評価できません。
返済期間を延ばすと、月額が下がっても負担する期間は延びる
CはAより月々の返済が少なくなりますが、同じ金利・元金という仮定では利息総額が増え、返済を続ける期間も5年長くなります。月額だけを見るとCが最も軽く見えても、購入に伴う支払い全体では別の結果です。
長く使う予定でも、その間には点検・車検・消耗品交換があり、予定より早く買い替える可能性もあります。返済が残る時期と、家族の支出や車を使う予定を並べて考えたいところです。
ここで比較したのは、維持費を同じ月額と仮定した返済期間中の支払いです。5年と10年で車を使う費用の総額を比較する表ではありません。保有期間全体を比べる場合は、同じ年数にそろえ、修理や買い替えなども含めて別に計算します。
年収の半分に頼らず、自分の車の購入予算を決める方法
「半分」を当てはめて迷ったときは、家計から出せる月額へ戻って考えます。先に必要な生活費と貯蓄を確保し、その後で返済と維持費を組み合わせましょう。
- 通常月に見込める手取りから、生活費・ほかの返済・必要な貯蓄・予備費を引く
- 残った車関連費の枠から、年払い分も含めた維持費を引く
- 返済へ回せる月額と、比較する金利・回数から借入元金を試算する
- 必要な預金を残したうえで使える現金、確認済みの売却手取りを合わせる
- その範囲で必要な装備と諸費用を含む見積もりを取り、条件を更新する
家族用の1台について、住宅費・教育費・貯蓄を整理する具体的な家計表は、親記事の世帯年収と子育て家庭の車予算の決め方で確認できます。ここでは家計表を繰り返さず、返済枠から購入額へ戻す計算を見てみます。
月3万円の返済枠から、購入額を逆算する例
仮に、生活費などを確保した後の車関連費の枠が月6万円、維持費の見込みが月3万円なら、返済へ回せる計算上の額は月3万円です。
返済枠=60,000円-30,000円=月30,000円
借入元金の試算=月の返済枠×{1-(1+月利)の「-返済回数」乗}÷月利
先ほどと同じ固定年利3.0%、60回、別途手数料なしの仮定なら、借入元金は約166万9,571円です。購入に使える現金50万円と、残債等を精算した後の売却手取り40万円を加えると、購入総額を検討する枠は約256万9,571円になります。
これは「借りられる上限」でも「ここまで使ってよい」という推奨額でもありません。月3万円の返済枠を使い切る条件で逆算した金額です。維持費や収入が想定から変わることに備える余裕も、別に考えてください。
この例に年収の情報を追加して半分との比率を求めても、毎月の支払いが楽になるわけではありません。購入総額が先に決まり、それを家計に収めるために返済期間を延ばし続けるのではなく、支出の枠と見積もりを行き来して確かめましょう。
維持費の仮置きは、契約前に自分の見積額へ置き換える
試算では維持費を月3万円と置きましたが、実際の駐車場、運転する家族の条件に合う保険、年間走行距離、税金、車検期限などで確認します。使う費用が変われば、返済へ回せる月額も変わります。
年払いの費用を月額へ直すときも、購入直後に支払いが来るものには注意してください。半年後の車検費用を用意していない場合、1年分の費用を12で割った積立だけでは支払日までに間に合わないことがあります。
車検の見積もりに自賠責や重量税が含まれているなら、それらを別枠でも足して二重に数えないようにします。現在の車から買い替える場合は、家計に残っている古い車の支出を、次の車の費用へ置き換えてください。
予算が決まった後に新車と中古車の候補を探すときは、予算200万〜300万円のファミリーカーを比較する方法も参考になります。価格帯の選択と、家計から予算を決める計算は分けて進めましょう。
フリードの購入実例も、年収の割合ではなく費用の内訳を見る
私が現在所有しているのは、Honda FREED GT5・e:HEV AIR EX・FF・7人乗りです。購入時には金額が大きく、支払方法やローン審査が不安でした。販売店に紹介されたローンの審査を経て、契約を決めています。
Aisya Labo tomomoの購入実例。契約内容は購入時点(2025年1月)のものです。
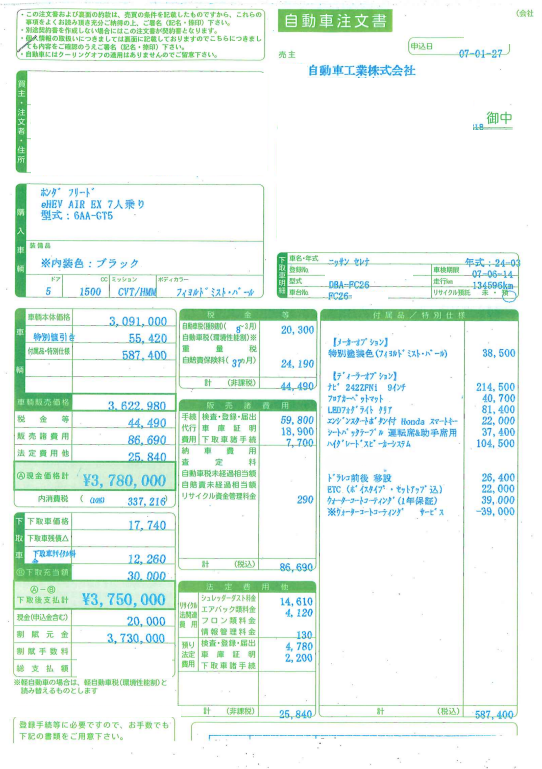
新型フリードe:HEV AIR EX 7人乗りの実際の購入価格とオプション費用が記載された自動車注文書
この実例では、購入に充てた元金と分割払手数料、返済を含む支払総額を分けて確認してください。契約当時の実例であり、現在の金利や、ほかの方にも同じ条件が適用されることを示すものではありません。
この実例は、元金と手数料を分け、「車の購入額と、分割払いで最終的に支払う額は違う」と確認する参考になります。見積書の内訳は、フリードの実際の見積もり・乗り出し価格・支払総額で紹介しています。
買い替えなら、下取り・買取の手取りも確認して負担を比べる
買い替えでは、今の車を売ったお金が購入資金になる場合があります。ただし、売却額と、次の車へ回せる手取りは分けて考えます。
仮に売却代金60万円、残債20万円、その他の精算負担がゼロなら、手取りは40万円です。先ほどの予算の逆算例は、この40万円を使える前提でした。
売却額より残債が多ければ、先に差額の精算が必要です。また、下取りで減額された後の見積額から、さらに売却額を差し引くと二重計算になります。値引き、下取り前の購入総額、残債、手取りを分けてください。
下取りと買取を比較するときは、提示額のほかに、入金・引き渡しの時期、残債の手続き、納車までの移動手段を確認します。高く売れるという期待だけを先に予算へ入れないようにしましょう。
買い替えを検討中なら、現在車の評価額を比較材料にする
販売店の下取り額と別の買取方法を比べたい場合は、CTN車一括査定も選択肢になります。評価額と精算・引き渡しの条件を確認してから、実際に購入へ回せる金額を決めましょう。
査定額の増加や売却成立を保証するものではありません。申し込み前に、連絡方法と査定・売却の条件を確認してください。
年収の半分以内でも、契約前に確認したいこと
最後は、比率よりも見積もりと支払いの条件がそろっているかを確認します。購入額を下げた場合も、頭金や返済回数を変えた場合も、同じ項目で見直してください。
- 比べている年収は額面か手取りか、個人か世帯かがそろっている
- 本体価格ではなく、必要な装備・諸費用を含めた購入総額を確認した
- 頭金を支払った後も、近く使う資金と生活に備える預金が残る
- 通常月・ボーナス・最終回の支払いと、返済総額を確認した
- 維持費は、自分の駐車場・保険・走行距離・車検期限で見積もった
- ほかの返済や収入が変わる予定も含め、購入後の収支を確認した
残クレの低い月額を、購入価格が下がった意味で受け取らない
残価設定型クレジットでは、最終回に据え置く金額があるため、通常月の支払いだけで購入全体の負担を判断しないことが大切です。
Hondaの残価設定型クレジットの公式説明では、車両返却の条件があり、乗り続ける場合は最終回の一括払い、または条件に応じた再クレジットを選ぶ仕組みが案内されています。
返却する案と買い取る案は、最後に車が手元に残るかも違います。月額だけで通常ローンと比べず、同じ使い方・同じ保有予定で、最終回まで確認しましょう。
車は年収の半分までという目安についてよくある質問
車は年収の半分までというのは、結局嘘ですか?
予算の目安として紹介されていますが、すべての家庭に当てはまる購入上限とは判断できません。購入総額と借入額のどちらを指すかを確認し、手取り・貯蓄・維持費から自分の支払いを確かめてください。
年収の半分は、額面と手取りのどちらで考えますか?
参照する目安の定義を確認し、額面と手取りを混ぜないことが大切です。この記事の年収500万円の試算は額面を仮定していますが、返済を続けられるかの判断には、実際の手取りと家計の支出を使います。
現金一括で買えるなら、年収の半分を超えても大丈夫ですか?
現金で払えることだけでは判断できません。購入後に必要な預金が残り、維持費や予定される支出も払えるかを確認してください。年収の半分を超えたかどうかとは別の確認です。
ネットの「年収の半分では無理」という声は参考になりますか?
比較する前提を確認する参考にはできます。年収が額面か手取りか、購入額が本体か総額か、頭金や保有台数などが分かるかを見てください。条件が分からない発言を、自分の家庭の上限額へそのまま置き換えないようにしましょう。
まとめ|年収の半分は入口。購入総額と家計の余力で確かめよう
「車は年収の半分まで」は、購入を検討するための目安です。ただし、その金額が購入総額なのか借入額なのかで意味が変わり、額面と手取りを混ぜると比較もずれてしまいます。
同じ年収の半分の車でも、頭金・金利・返済期間・維持費によって負担は変わります。まず手取りから必要な生活費と貯蓄を確保し、返済と維持費を続けて払える条件へ見積もりを合わせましょう。
半分という割合より、購入後にお金が残り、支払いを続けられることを確認するのが大切です。買い替えなら、現在車の確定した売却手取りも含め、実際に必要な資金を整理してください。