こんにちは、Aisya Labo編集のtomomoです。
掲載する保険料は保険会社の条件付き公式例で、家族全体の相場や見積額を保証するものではありません。補償・特約は商品と保険始期で異なるため、契約する保険会社の重要事項説明書・約款で確認してください。
ファミリーカーを購入するとき、車両代や燃料代と一緒に気になるのが、毎年の自動車保険料です。「ミニバンにすると高くなる?」「夫婦で交代して運転するといくら?」「子どもが免許を取ったら契約を変える?」と迷う場面もありますよね。
家族で使う車の保険料は、年いくら見ておけばいい?
安くしたいけれど、家族が運転できなくなるのは困る。
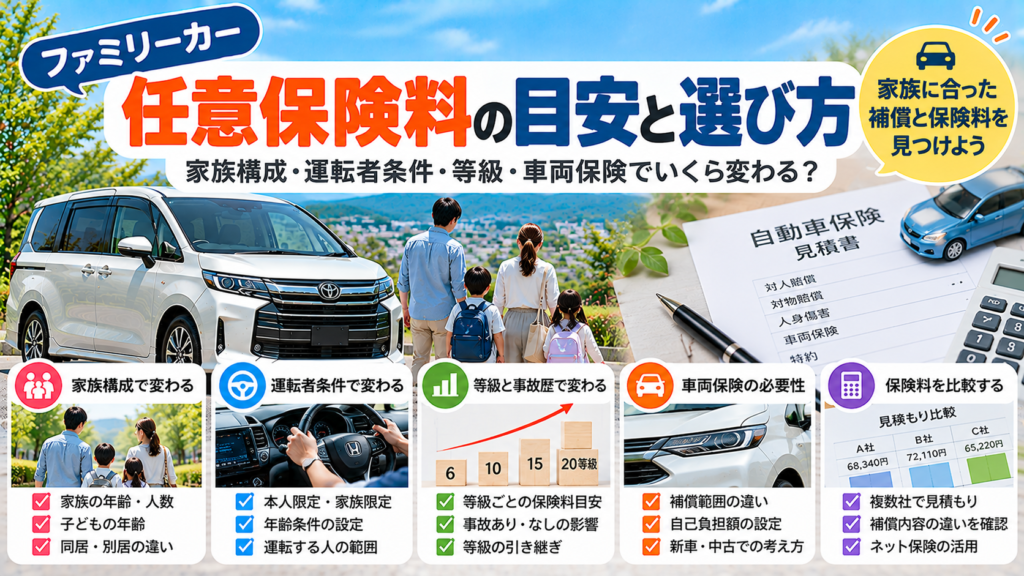
任意保険料は、家族の人数や車名だけでは決まりません。まず運転する人を決め、年齢条件、等級、車両保険、必要な補償をそろえて見積もることが大切です。同じ車でも、この条件が違えば金額の比較になりません。
まず結論
ファミリーカーの保険料は、誰が運転するか→必要な補償→同条件の年間総額の順で比べましょう。夫婦だけで運転する家庭と、免許を取った同居の子どもも運転する家庭では、必要な契約条件が変わります。
自賠責保険だけでは、相手の車や自分の車の損害をカバーできません。任意保険では対人・対物、自分や同乗者のけが、車両の損害を分け、保険料と事故時に用意するお金の両方を確認します。
この記事のポイント
- 公式の保険料例を、年齢・等級・車両保険の条件と一緒に確認
- 夫婦・同居の子ども・別居の家族で変わる運転者条件
- 自賠責と任意保険、車両保険と中古車保証の違い
- 補償をそろえて複数見積もりを比べる手順
車そのものの候補を整理したい方は、人数・荷物・使い方から考えるファミリーカー比較をご覧ください。ここでは車種の順位ではなく、家族で使う車の保険条件に絞って解説します。
ファミリーカーの保険料はいくら?条件付きの公式例
「ファミリーカーなら年○万円」と予算を固定する前に、金額の前提を見てみましょう。大人だけで運転する場合と、若い運転者を含めて初めて契約する場合を、同じ相場として並べることはできません。
セレナの公式例は年間29,280円
SBI損保が掲載するセレナの例では、35歳・15等級・本人と配偶者が運転する条件で、年間29,280円(一括払)と案内されています。車両保険は補償範囲を限定したタイプです。誰でもこの金額になるという意味ではありません。
| 項目 | 公式例の条件 |
|---|---|
| 車・保険始期 | 日産セレナ C28/初度登録・保険始期とも2026年6月 |
| 運転者・等級 | 35歳/15等級/事故有係数適用期間0年/26歳以上補償/本人・配偶者限定 |
| 使用状況 | 東京都/ゴールド免許/日常・レジャー/年間3,000km超5,000km以下 |
| 相手への賠償 | 対人・対物とも無制限 |
| けがの補償 | 人身傷害3,000万円(契約自動車搭乗中のみ)/無保険車傷害無制限/搭乗者傷害なし/自損傷害は人身傷害の基準で補償 |
| 車両保険 | 車対車+限定A/405万円/自己負担額5-10万円 |
| 割引・契約形態 | 新車・インターネット・証券不発行の各割引/継続契約以外 |
出典:SBI損保「自動車保険の保険料例」。2026年6月始期の条件付き掲載例です。自賠責保険料は含めていません。
公式例は予算の確定額にしない
この例は、年齢・等級に加え、走行距離や車両保険の種類まで決まっています。初めての契約、子どもも運転する契約、通勤利用、補償範囲を広げた車両保険などでは、別の見積もりが必要です。
見積もりを取るときは、例の金額へ合わせるために条件を狭めるのではなく、自分の家庭が使う条件を正しく入力してください。月払で比較する場合も、初回の支払額や分割に伴う違いを含めた、保険期間全体の総額で確認しましょう。
自賠責保険と任意保険を分けて予算を考える
車検や購入見積もりに自賠責保険料があると、「車の保険はこれで足りる」と思うかもしれません。ただ、自賠責と任意保険は補償の役割が違います。任意保険の見積額に自賠責が含まれていると考えて、予算をまとめないようにしましょう。
| 項目 | 自賠責保険 | 任意保険 |
|---|---|---|
| 加入 | 法律で加入が義務付けられる | 任意で契約する |
| 相手のけが・死亡 | 法令で定める範囲と限度額で補償 | 対人賠償で自賠責の支払限度額を超える損害等に備える |
| 相手の車・物 | 対象外 | 対物賠償で備える |
| 自分側のけが・自分の車 | 任意保険の人身傷害・車両保険の代わりにはならない | 人身傷害や車両保険等を契約内容に応じて組み合わせる |
任意保険でも、加入すればすべての損害が対象になるわけではありません。誰の、どんな損害に備える契約かを確認します。自分の車の修理は対物賠償ではなく、車両保険の領域です。
家族構成より「誰が運転するか」で保険料を比べる
家族が4人でも、運転するのが夫婦だけなら、子どもも交代して運転する家庭とは条件が違います。「家族みんなが乗れる」と「家族みんなが運転して補償される」は別に確認する項目です。
夫婦だけの運転と、子どもの運転を分ける
運転者限定は、補償する運転者の範囲を決める条件です。本人限定や本人・配偶者限定などがあり、選べる区分は商品によって異なります。本人・配偶者限定のまま、同居の子どもが運転してもよいとは考えないでください。
一方、年齢条件は、条件の適用を受ける人が何歳以上なら補償するかを決めます。夫婦で運転する場合も、証券に記載された人の年齢だけでなく、年齢条件の対象者のうち、運転する最も若い人に合わせて確認します。
| 使い方 | 運転者の範囲 | 年齢等の確認 |
|---|---|---|
| 夫婦だけで交代する | 本人・配偶者限定等で2人とも対象か | 夫婦それぞれの年齢が条件に合うか |
| 同居の子どもが免許を取る | 子どもが対象となる範囲へ変更が必要か | 子どもの年齢を含めて条件を確認 |
| 別居の子どもが帰省して運転する | 別居・婚姻歴を伝えて対象か確認 | 年齢条件の適用範囲と、運転者限定を別々に確認 |
| 祖父母や友人に運転を頼む | 親族か友人か、同居か別居かを伝える | 対象者・年齢・適用開始時点を確認 |
出典:日本損害保険協会「任意の自動車保険の特約」。表は確認事項であり、個別契約の補償判定ではありません。
別居の子どもは年齢条件だけで判断しない
商品によっては、別居の未婚の子などが年齢条件の適用対象外となる扱いがあります。ただし、これは本人・配偶者限定を付けたまま、その子も運転できるという意味ではありません。先に運転者の範囲へ入ることを確認する必要があります。
SBI損保の公式説明でも、年齢条件は運転者限定の区分や同居関係を踏まえて決める内容です。「学生だから家族扱い」「扶養に入っているから同居と同じ」と推測せず、実際の住まいと関係を伝えてください。「未婚」の定義も確認します。
乗る人と運転する人を一枚に分けて書く
見積もり前に、運転を頼む可能性がある人だけを一覧にすると整理しやすくなります。名前、続柄、年齢、同居・別居、普段運転するかを書きます。乗るだけの子どもを理由に運転者の年齢条件を広げる必要がある、と早合点しないことも大切です。
「普段は夫だけ」の家庭でも、旅行や体調不良時に配偶者が交代するなら、その使い方を前提にします。免許を取った子どもへ練習の運転を任せる場合も、初めてハンドルを握る前に変更手続きを済ませ、いつから有効かを確認しましょう。
等級・使用目的・車の型式も同じ条件にする
運転者が決まったら、契約と車の条件を確認します。保険料は複数の要素が組み合わさるため、一つの装備や家族の人数だけで高い・安いを決めないことがポイントです。
等級だけでなく事故有係数適用期間も確認する
等級は、契約の事故歴等に応じた割増引に関わる区分です。同じ等級でも、事故有係数適用期間の違いで見積額が変わる場合があります。現在の保険証券や更新案内にある情報を、そのまま確認しましょう。
初めての契約と、長年継続してきた契約の保険料を比べても、車種だけの差は分かりません。また、保険を使ったときの翌年への影響は、事故の内容や支払いを受ける補償によって異なります。「どの請求でも必ず同じだけ下がる」とは考えず、保険会社へ確認してください。
修理費が少額でも、自分で払うと決める前に、使える補償、自己負担額、保険を使った場合と使わない場合の更新後の見積もりを確認します。事故の連絡と、最終的に保険金を請求する判断を分けて相談すると整理できます。
送迎中心か通勤にも使うかを正しく伝える
使用目的、年間走行距離、住所、免許証の色なども、商品の見積条件に関わります。送迎や買い物中心だった車を通勤にも使い始めたときは、変更が必要か確認します。使用目的の区分や頻度の判定基準は保険会社ごとに確かめてください。
走行距離は、申告・確認する期間が商品で異なります。保険料を下げるために実際より少なく入力するのではなく、過去の走行状況と今後の使い方を踏まえて回答します。子どもの送迎先や勤務先が変わる年は、前年と同じ条件でよいか見直しましょう。
ミニバン・SUVという分類だけで順位付けしない
型式別料率クラスは、型式ごとの保険データ等に基づく区分です。「7人乗りだから高い」「ハイブリッドなら必ず安い」という単純な決まりではありません。同じ車名でも型式や車両保険金額が違えば、見積もりを取り直す必要があります。
候補車の保険料を比べるなら、車検証等で型式・初度登録を確認し、家族と補償の条件を固定して見積もります。車両保険を付ける場合は、車ごとに適正な保険金額を設定したうえで、その差を含む費用として評価してください。
フリードまで候補が絞れている方は、フリードの任意保険料と補償見直しで車種別の確認点へ進めます。希望する年式・型式を決めたうえで、補償条件をそろえて見積もりを確認してください。
保険料を下げる前に、家族に必要な補償を決める
安くなった理由が、不要な重複を整理したからなのか、必要な補償を外したからなのかで判断は変わります。まず相手への賠償、自分側のけが、自分の車に分け、その後に特約やサービスを確認しましょう。
相手への賠償と家族のけがを分ける
対人・対物は、事故で相手に負う賠償に備える補償です。見積もりは無制限を基準に確認すると、金額の上限をそろえて比べられます。ただし、無制限でも、契約上の対象外まで何でも支払われるわけではありません。
自分や同乗する家族のけがには、人身傷害などの補償を確認します。治療費だけでなく、休業等も含む約款上の損害に備えるものですが、対象者、事故の範囲、保険金額は契約で確認が必要です。搭乗者傷害と名称が似ていても、支払方法が同じとは限りません。
人身傷害には、契約した車に乗っているときに限る構成と、対象を広げる構成があります。同居の家族が別の車に乗る場合や歩行中まで気になるなら、必要な事故の範囲を保険会社へ伝え、補償の有無を確認してください。家族の人数だけから一律の金額を決めず、複数の設定で差額と範囲を見ます。
参考:日本損害保険協会「人身傷害保険」。
特約は家族の別契約との重複も調べる
弁護士費用や個人賠償などの特約を検討するときは、配偶者の車や火災保険等で似た補償に加入していないか確認します。同じ名前でも対象者と事故の範囲が違う場合があるので、名前だけで重複と決めて外さないようにしてください。
送迎で毎日使う車なら、故障・事故で使えない間の移動手段も考えます。代車やレンタカーに関する補償、ロードサービスの搬送先・距離・費用の条件を確認しましょう。「ロードサービス付き」だけでは、家族全員の帰宅費用や長期間の代車まで用意されるとは判断できません。
保険料の差が小さくても、事故受付後の連絡、修理工場の手配、相談方法に違いがあるかもしれません。家族の誰が事故時に連絡することになるかを考え、使える相談窓口と連絡先を共有しておきます。
車両保険は購入価格と自己負担できる金額から考える
車両保険は、自分の車の損害に備えるものです。付けるか外すかを車の年式だけで決めず、補償対象となる事故、設定できる保険金額、免責金額、手元資金を一緒に確認します。
一般型と限定型は、対象事故の一覧で比べる
補償範囲の広いタイプと限定するタイプでは、単独で物にぶつかった事故、当て逃げ、盗難、水害などの扱いが違う場合があります。「限定」という名前だけで、自分が心配する事故まで補償されると判断しないでください。
自宅付近の道路や駐車場、屋外保管、送迎先での取り回しを思い浮かべ、気になる事故が対象かを確認します。自然災害も一括りではなく、台風・洪水と、地震・噴火・津波の扱いを分けて見ます。通常の故障や消耗を車両保険で直せるとも限りません。
参考:日本損害保険協会「車両保険」。
免責を上げるなら、その金額をすぐ出せるか確認する
免責金額は、補償の対象となる損害について契約者側が負担する金額です。設定を変えれば保険料が変わる場合がありますが、事故時の持ち出しは増えます。年度内の1回目・2回目以降で違う構成もあるため、二つ並ぶ数字の意味まで確認しましょう。
例えば、免責5万円がそのまま適用される対象損害20万円なら、単純計算では15万円が保険からの支払い、5万円が自己負担です。これは仕組みを説明する仮例で、実際には契約上の限度・免責不適用条件等によって変わります。保険料の節約額だけでなく、事故時の5万円を生活費と別に用意できるか考えてください。
中古車でも、車両保険と販売店保証は別に考える
中古車の保証は、対象となる部品の故障等に備えるもので、交通事故による自分の車の修理をすべてカバーするものではありません。逆に車両保険も、購入後の機械故障すべてを補償するものではありません。何に備える費用かを分けて予算へ入れます。
車両保険の保険金額は、市場販売価格相当額などを基に保険会社と設定します。購入時に支払った総額や、ローン残額をそのまま自由に付けられるわけではありません。新車向けの特約も、加入・支払いに条件があります。
私が以前所有していたノートは、事故で廃車になりました。車両保険を考えるときは、小さな傷の修理だけでなく、車を使えなくなった場合の買い替え資金まで含めて考えておきたいところです。
修理費や買い替え費用を貯蓄で負担できるか、車がない期間をどう過ごすかを考えたうえで、車両保険の有無・タイプを決めます。中古車本体の状態や販売店保証も含めて検討する方は、新車と中古ファミリーカーの総額・保証の比較で購入側の条件を整理してください。
ファミリーカーの保険料を同条件で比較する手順
必要な補償が決まったら、現在の契約と複数社の見積もりを比べます。一番安い表示額を探す前に、どの会社へも同じ家族・車・補償条件を渡せる状態にしましょう。
見積もり前に証券と車両情報を用意する
そろえておく比較条件
- 車名・型式・初度登録、所有者、使用者、希望する保険始期
- 主に運転する人、運転する家族の年齢と同居・別居
- 現在の等級、事故有係数適用期間、保険期間中の事故・請求状況
- 使用目的、走行距離、住所、免許証の色
- 対人・対物・人身傷害の金額と対象範囲
- 車両保険のタイプ・金額・免責、必要な特約とサービス
記名被保険者は、主にその車を使う人を正しく申告します。保険料を抑えるためだけに、実際と違う人を設定しないでください。家族間の等級の引継ぎや2台目の契約を検討する場合も、適用条件を保険会社へ確認します。
新車購入前で車検証がまだない場合は、注文書等で分かる車両情報と納車予定を伝え、事前見積もりに必要な項目を聞きましょう。候補段階の見積額と、納車時の確定条件は分けて管理します。
最初は補償を固定し、次に一項目ずつ変える
最初の比較では、運転者・補償・車両保険をできるだけ固定します。次に、車両保険のタイプだけ、免責だけなどを変えて再見積もりすると、何を変えたことで差が出たか分かります。
各社の商品が完全に同じになるとは限りません。等しい金額でも対象範囲やサービス条件が違う項目は、保険料と別にメモしてください。割引が初年度だけか、継続でも同じ条件か、年払と月払の総額がいくらかも確認します。
一括見積もりを使うと、複数社へ条件を送る手間を減らせます。ただし、取扱会社や見積もり可能な条件はサービスによって異なります。結果を受け取った後は、各社の見積書で条件をそろえ直し、契約先を決めてください。
家族の条件が決まったら、複数社の見積もりを比較
インズウェブは自動車保険の一括見積もりサービスです。現在の契約と同じ補償を基準に、運転者条件と年間総額を比べたい方に向いています。必ず安くなるとは限りません。申し込み時は連絡方法や個人情報の取扱いも確認してください。

見積もり依頼と保険契約は別の手続きです。最終的な補償内容・保険料は契約する保険会社で確認してください。
サービス概要:インズウェブ公式「インズウェブとは」。
納車・更新・家族の変化で保険を見直す
保険の見直しは、満期だけとは限りません。車の買い替え、免許取得、転居、通勤利用の開始など、運転する人や使い方が変わるときに確認します。
納車日と車両入替の適用時点を合わせる
買い替えでは、今の契約の車両入替で対応できるか確認します。新しい車で走り始める前に、どの日時から、どの車に、どの運転者条件が適用されるかを確かめてください。新規契約にする場合も、納車日とのずれに注意します。
他社へ切り替えるなら、新契約の成立と補償開始を確かめてから旧契約の終了手続きを進めます。等級の引継ぎや満期との関係は個別に確認し、安い見積もりを見つけた段階で先に解約しないようにしましょう。購入契約から納車までの全体の順序は、車の買い方ロードマップで整理できます。
リースは任意保険が含まれるかを最初に見る
リースには、任意保険を料金に含む商品と、別途契約する商品があります。含まれる場合も、家族の運転者条件、免責、代車、対象外の事故を確認します。現在の保険の等級をどう扱うかも、リース会社と保険会社へ聞いておきましょう。
任意保険込みの月額へ、別見積もりの保険料をもう一度足せば二重計上になります。保険だけの安さにせず、契約期間の支払範囲を確認したい方は、ファミリーカーのリースと購入の総額比較をご覧ください。
更新案内は前年と変わった条件から読む
等級が変わっても、契約全体の保険料が必ず下がるとは限りません。更新案内では、車両保険金額、割引、補償、商品改定、家族の運転状況を前年と照らし合わせます。
そのうえで、子どもが同居へ戻った、配偶者が通勤に使い始めた、主に運転する人が変わったなどの変化を確認してください。家族の都合と保険の満期は同時とは限らないため、変わった時点で相談する習慣を付けると安心です。
ファミリーカーの保険料でよくある質問
4人家族と5人家族では保険料が変わりますか?
人数だけで一律に決まるものではありません。誰が運転するか、年齢条件、等級、車、補償内容をそろえて見積もります。乗る家族のけがに備える補償も別に確認してください。
子どもが免許を取ったら、年齢条件だけ変えればよいですか?
運転者の範囲も確認が必要です。本人・配偶者限定のままでは子どもの運転をカバーできません。同居・別居や婚姻歴も伝え、年齢条件と運転者限定の両方を確認し、運転前に変更の適用を確かめてください。
中古車なら車両保険を外してもよいですか?
年式だけで判断せず、設定できる保険金額、保険料、事故時に用意できる修理・買い替え資金を比べます。販売店の保証と、事故損害に備える車両保険は役割が異なります。
自賠責保険に入っていれば、任意保険は不要ですか?
自賠責では、相手の車などの物の損害や自分の車の修理には備えられません。相手への賠償、自分側のけが、車両の損害を分けて、任意保険の必要な補償を確認してください。
一括見積もりで一番安い保険を選べばよいですか?
先に運転者条件と補償がそろっているかを確認します。車両保険の範囲、免責、特約、事故対応サービス、年間総額まで比べ、必要な条件を満たす契約の中で選びましょう。
家族が運転できる条件を守り、同じ補償で保険料を比べる
ファミリーカーの保険料は、車名別の数字だけでは決められません。家族が実際に運転する条件を満たしたうえで、補償と総額を比べることが大切です。
- 自賠責と任意保険を分け、見積もりに含む範囲を確認する。
- 運転者限定と年齢条件を別々に確認し、家族の変化に合わせる。
- 等級・事故有係数適用期間・使用目的・車両情報を正しくそろえる。
- 車両保険は、事故時に用意できるお金と合わせて選ぶ。
- 複数社の見積もりは、補償範囲・免責・年間総額まで比較する。
まずは今の証券と家族の運転者一覧を用意してみてください。必要な条件が決まれば、安くなった理由も、高くても残したい補償も判断しやすくなります。保険料だけを下げるのではなく、事故時に家族の生活を支えられる内容かを確認して選びましょう。
◆tomomoのワンポイントアドバイス
保険料だけを見る前に、「今度の帰省や旅行で誰が運転する?」と家族に聞いてみてください。日常の運転者だけで決めるより、契約中に起こる交代運転を思い浮かべると、必要な条件を整理しやすくなります。