こんにちは、Aisya Labo編集のtomomoです。
実在するサービスの条件と、計算方法を説明する仮例を分けています。契約条件は商品・車種・申込時期で異なるため、最終見積もりと契約書で確認してください。
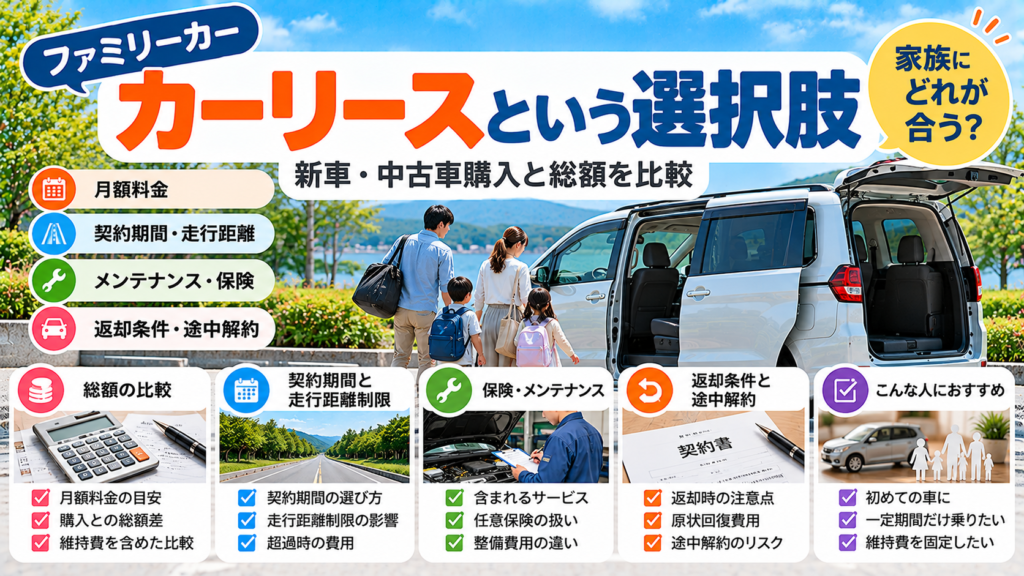
ファミリーカーを探すとき、「大きな頭金を出さずに使いたい」「税金や車検を月々にまとめたい」と、カーリースが気になりますよね。ただ、毎月の料金がローン返済より低く見えても、同じ期間に払う総額まで安いとは限りません。
リースなら、新車や中古車を買うより負担が軽くなる?
送迎の距離が増えたり、子どもが車内を汚したりしたら、追加費用はどうなる?
まず結論
ファミリーカーのリースは、同じ利用期間の総費用と、最後に車をどうするかをそろえて新車・中古車購入と比較します。月額に含まれない保険や整備、返却費用を足し、購入側は売却するなら手取り額まで確認しましょう。
支出をまとめたい家庭には候補ですが、距離や乗る期間が変わりやすい、長く所有したい、自由に用品を付けたい家庭は、購入も残して比べたいところです。「定額だから得」ではなく、家族の使い方が契約条件に収まるかで判断します。
この記事は、リース・新車購入・中古購入の費用を同じ期間で並べ、家族の使い方に合う契約を選ぶためのガイドです。車種別の最安リース料金ランキングや中古車の在庫一覧は扱いません。
この記事のポイント
- リース・新車購入・中古購入を、5年間の仮例で比較する
- 月額に含む税金・保険・整備と、別払いの費用を分ける
- 送迎・通勤・帰省の距離と、契約期間を合わせる
- 返却・途中解約・満了後の所有条件を契約前に確認する
公式情報の確認日:2026年10月21日。以下の金額試算は実在車の料金・在庫・査定相場ではありません。特定サービスの条件は、その商品だけの例として説明します。
ファミリーカーのリースと購入は、使う期間と所有の希望から比べる
リースは、リース会社が所有する車を契約期間中利用する仕組みです。購入代金を分割して払うローンと似て見えても、距離・改造・解約・返却などの条件が違います。軽自動車や小型車でも、ミニバンでも、この違いを先に確認します。
国民生活センターは、利用方法の制約や途中解約、満了時の扱いを理解せず契約した相談例を紹介しています。「車のサブスク」という名称でも、動画配信のように気軽に止められるとは考えないでください。(出典:国民生活センター「カーリースに関する消費者トラブルにご注意!」)
| 比較項目 | リース | 新車購入 | 中古購入 |
|---|---|---|---|
| 支払い | 契約期間分の利用料。初期費用や加算も確認 | 購入総額。分割なら手数料等も確認 | その一台の購入総額。整備・保証の条件も確認 |
| 維持費 | 月額に含む範囲と対象外を分ける | 購入後の税金・保険・整備を予算化 | 現状と交換履歴から支出を予算化 |
| 使い方 | 距離・整備先・用品追加等は契約条件に従う | 法令・保証・支払契約等を確認して使う | 購入時の状態と契約、法令等に従って使う |
| 終了時 | 返却・再契約・譲渡・買取の可否と費用を確認 | 乗り続ける/売却する。残債・名義も確認 | 乗り続ける/売却する。残債・名義も確認 |
リースを候補に残しやすい家庭
数年間の使い方が見通せて、走行距離や装備の条件が契約に合い、税金や対象整備の支払いをまとめたい家庭は、リースを比較する意味があります。月々にまとめることで、年ごとのまとまった支出を管理しやすくなる点は利点です。
ただし、「支払いが分かりやすいこと」と「総額が最も安いこと」は別に評価します。管理の手間を減らすために、購入よりいくら多く払ってよいかも家族で決めると、金額だけの迷いを減らせます。
購入も並べて考えたい家庭
転勤や進学で距離が増える、使う車のサイズを途中で変える可能性がある、同じ車へ長く乗りたい場合は、購入の見積もりも用意します。返却前提の契約で、日常の使い方にいつも気を遣うなら、その負担も選び方に含めてください。
私が今のフリードを選んだときは、息子の独立を見据え、以前のセレナほどの大きさがなくてもよいと考えました。家族の車は、今の人数だけでなく、数年先に使い方が変わることもあります。契約年数は、その変化まで含めて決めたいですね。
車のタイプや必要な席がまだ決まらない方は、人数・荷物・使い方からファミリーカーを比較する方法で条件を整理してから、支払い方へ進むと選びやすくなります。
月額料金を総額へ直し、購入と同じ費用範囲にそろえる
比較の順番は、期間、仕様、費用範囲、終了時の扱いです。月々の数字を並べる前に、この四つをそろえると、差額が何の対価なのかが見えてきます。
リースは初期費用とボーナス、契約外の支払いも足す
リース側の比較額
初期費用+毎月の利用料×回数+ボーナス加算の合計+契約外の費用+終了時の費用
契約外の費用には、別契約の任意保険、対象外の整備、燃料・駐車場代などがあります。返却して終える場合と、買い取って所有する場合では終了時の金額が違います。費用が含まれる項目を、別欄で重ねて足さないようにしましょう。
ボーナス払いは「加算」か、その月の支払額の「総額」かも確認します。例えば通常月3万円、年2回の加算が各5万円なら、5年では180万円+50万円=230万円です。その5万円が加算ではなくボーナス月の支払総額なら、同じ計算にはなりません。この数字は読み方を示す仮例です。
購入は総支払額と、手放すときの車の価値を分ける
購入側の比較額
必要装備込みの購入総額+分割払手数料等+使用中の費用-比較時点で売却する場合の手取り額
購入代金を含むローン返済総額を使ったなら、同じ購入代金をもう一度足しません。ローンが比較時点で残るなら、残債と売却精算を反映します。残クレの最終回を計算から落とすのも避けてください。
売らずに乗り続ける場合、想定する車の価値は手元へ戻った現金ではありません。「いくら支出したか」と「車という資産が残ること」を分けて示す必要があります。将来の査定額を確定した値引きのように扱わないことが大切です。
長期リースの最初の5年だけを、5年完済の購入と比べない
9年契約の月額が低くても、最初の5年分だけ払って契約が終わるわけではありません。5年で乗り換える比較なら、その時点で終了できる条件と費用まで入れます。満了まで使う比較なら、購入側も同じ9年間の維持費と残る価値で考え直します。
新車リースと同仕様の新車購入を比べれば、主に支払い方とサービスの差が見えます。中古購入を加える場合は年式・状態・保証が違うため、単純な支払い方法の優劣ではなく「別の車を使う選択肢」として扱います。
リースと新車・中古購入を5年間で比較する仮例
ここでは金額の並べ方を示します。以下はすべて説明用の仮定で、実在するリース料金・中古在庫・保険料・修理相場・査定額ではありません。具体的な見積もりを入れ替えて、自分の条件で比較してください。
期間は5年・60か月で、最後にリースは返却、購入車は売却する想定です。リースと新車購入は同じ車種・仕様の新車、中古購入は家族の必要条件を満たす別年式・別個体とします。購入のローンは比較期間内に完済し、期末の残債は0円という設定です。
仮のリース料は月44,000円、初期費用・ボーナス加算なし。期間中の税金・自賠責・対象点検車検は含み、任意保険と対象外の消耗品は別とします。購入側の初期費用は、必要装備と購入時の諸費用を含む総額です。
| 費用項目 | 新車リース | 新車購入 | 中古購入 |
|---|---|---|---|
| 購入総額/60回の利用料 | 264(4.4×60) | 300 | 210 |
| 購入の分割払手数料等 | 利用料に含む | 20 | 10 |
| 期間中の税金・自賠責・対象点検車検 | 利用料に含む | 35 | 40 |
| 期間中の任意保険 | 30 | 30 | 30 |
| 上記に含まれない消耗品等 | 15 | 15 | 40 |
| 返却時の費用として置く仮定 | 10 | なし | なし |
| 売却前までの支出合計 | 319 | 400 | 330 |
| 期末に売る場合の手取り仮定 | なし | 90 | 40 |
| 支出合計-売却手取り | 319 | 310 | 290 |
同じ利用を仮定し、燃料・駐車場・高速料金は3案の差額比較から除外しています。家計全体の負担を見るときは別に加算します。中古の実燃費が違う場合は同額とせず、その差も反映してください。購入時に含めた税金・諸費用と、購入後の欄は重複させていません。
差額9万円を、そのまま「購入が得」とは決めない
この仮定では、リース319万円に対して新車購入は310万円で、購入側が9万円低くなります。ただし、売却手取り90万円と返却費10万円は、実際の見積もりではありません。どちらが変わっても差額は動きます。
例えば新車の売却手取りを70万円へ下げれば、購入側は330万円となり、リース319万円より11万円高くなります。逆に返却費の仮定を10万円から0円へ変えれば、リースは309万円です。小さい差額ほど、不確かな数字を一つ変えても結論が変わらないかを見たいところです。
購入車を売らない場合は、400万円支出して車を持ち続ける案です。「90万円を受け取ったから310万円で済んだ」とは書けません。残る車を使い続けたい気持ちと、5年で返却して乗り換える希望を、同じ終わり方として比べないようにしましょう。
中古購入との差には、車両状態やサービスの違いも含まれる
中古購入290万円とリース319万円の差は、この仮定では29万円です。ただし年式・個体が違い、購入後の交換費も仮置きなので、「中古なら必ず29万円安い」という意味ではありません。必要な席、装備、保証、納車時の状態を満たす候補があるかが前提です。
購入予算そのものを決めたい方は、予算200万〜300万円で新車と中古を選ぶ比較で、必要装備込みの上限から候補を整理できます。本記事では車両価格の順位より、契約期間中と終了時の総負担を比べていきます。
保険・車検・整備は「月額に含む範囲」を一項目ずつ見る
リース料を比較するときは、月額の隣に「何が入っているか」を書きます。税金・自賠責・任意保険・車検作業・消耗品は、それぞれ別の項目です。料金に含まれる分だけ、購入側の費用へ同じ範囲を足して比べます。
| 項目 | 聞いておきたいこと |
|---|---|
| 税金・自賠責 | 対象期間と費目、契約後に変わる場合の扱い |
| 任意保険 | 含まれるか、運転する家族、補償・免責、現在の等級の扱い |
| 車検・点検 | 基本作業と交換部品の区別、指定工場、予約・代車の条件 |
| 消耗品 | オイル・タイヤ・補機バッテリー等の対象、回数・交換基準 |
| 故障・事故 | 保証・メンテナンス・保険のどれで対応し、何が自己負担になるか |
| 普段の使用費 | 燃料・駐車場・高速・洗車・冬用装備等の別予算 |
任意保険込みのサービスと、別に加入する商品を分ける
例えばKINTOの公式案内には、月額に任意保険を含むサービス内容が示されています。一方、オリックスカーリースのFAQでは、自賠責以外の自動車保険は別途加入が必要と案内しています。「カーリースなら保険も同じ」とは判断できません。
確認先:KINTO「月額に含まれるサービス」/オリックスカーリース「よくあるご質問」。自分の見積もりで保険を組み込む場合も、表示の範囲を再確認してください。
今の保険をそのまま使えるとも限りません。KINTOの案内では、現在の保険を使っての契約や等級の引継ぎはできないとされています。家族が運転できる条件、車両の修理時の自己負担、契約終了後に保険をどうするかまで確認しましょう。(出典:KINTO「自動車保険」)
車検込みでも、整備・消耗品・事故修理が全部無料とは限らない
点検や車検の作業、交換部品、故障修理、事故の修理は別に確認します。タイヤを交換できるとしても、回数や判断基準、冬タイヤや保管の扱いまで同じではありません。必要なメンテナンスを含めた料金と、対象外の支出を合わせて見積もります。
購入側も、初期の保証があるから修理予算不要とはしません。中古車の状態や保証全般を詳しく確認したい方は、中古ファミリーカーと新車を総額・保証で比べる記事で、購入する場合の確認点を整理できます。
整備先へ通えるかも重要です。送迎や仕事と予約が両立するか、預ける時間、代車の有無、旅行先で止まった場合の連絡先まで聞くと、料金に含むサービスを実際に使えるか判断しやすくなります。
契約期間と走行距離は、家族の予定から決める
距離と年数は、月額を安く見せるために削る項目ではありません。通勤・送迎・週末・帰省を足し、契約中に増える可能性まで見て選びます。契約後に変更できるとは限らないため、最初の見通しが大切です。
送迎と帰省を足すと、月の距離の余裕が見えてくる
説明用に、通勤が往復20km×月20日で400km、送迎が往復12km×月15日で180km、休日200km、帰省・旅行が年2,400kmとします。帰省分を月平均200kmへ直すと、合計は月980km、年11,760kmです。
仮に月1,000km相当の条件なら年12,000kmで、差は年240kmしかありません。予定外の外出で変わる余地が小さいことが分かります。これは距離の計算例で、その区分のプランがすべての商品にあるという意味ではありません。
過去一年の走行記録があれば、平均だけでなく多く走った月も確認します。今後の部活動や通学先、帰省回数が変わるなら、その分を足して契約先へ相談しましょう。
月間の表示でも、精算は累計で行う商品がある
KINTOの返却案内では、通常の乗用車の基準として1,500km×利用月数の合計を超えると精算が発生する条件が示されています。商用車など別条件もあるため、車種・契約に合う基準を使います。旅行した月だけ多いことと、利用期間の累計超過を混同しないようにしましょう。
また、オリックスの「いまのり」各プランは、月2,000kmの数値を満了前の解約・返却時の精算に用い、満了時の返却等では距離精算を行わないとFAQで説明しています。このように、数字だけでなく、いつ精算するかにも違いがあります。
自分の契約について、距離の集計期間、超過単価、途中解約時、満了時、譲り受ける場合の扱いを聞いてください。「月○km」の比較だけで自由度を決めないことが大切です。
年数を延ばす前に、何年後の予定まで見通せるか考える
長い年数で月額が下がる場合も、進学、独立、介護、転居などで必要な車が変わる可能性があります。短期契約へ替えたときの料金と、中途解約できる条件を合わせて比べましょう。
逆に、同じ車を長く使いたいなら、満了後に車を所有できる商品か、再契約しかできないかで選び方が変わります。「7年契約だから7年後に必ず自分のものになる」と年数だけで判断しないでください。
返却条件は、残価精算・傷や汚れ・車をもらう条件に分ける
満了時に必要なお金は、車の扱い方で変わります。返す契約と、買い取る・譲り受ける契約を分け、どの費用が発生するかを確かめます。
残価の差額が不要でも、原状回復まで無料とは限らない
残価精算は、契約で想定した車の価値と終了時の評価との差などを扱うものです。原状回復は、傷・へこみ・内装の損傷などについて契約上求められる対応です。残価の保証がある、差額精算がないという説明だけで、返却時の費用が一切ないとは判断しません。
KINTOも返却時に、車の内外装状態、付属品、超過距離などの確認と精算を案内しています。スペアキーや保証書など、受け取った付属品の保管も必要です。(確認先:KINTO「お車のご返却」)
子どもの飲食や荷物の使い方が、返却基準に合うか確認する
家族用では、飲み物の染み、食べ物の臭い、シートの傷、荷室で道具を動かした跡などが気になります。通常使用として許容する範囲と、補修・精算が必要な範囲を、写真や基準書で見せてもらいましょう。「小さな傷なら全部大丈夫」と自己判断しないことが大切です。
シートカバーや保護マットを使えば精算を必ず避けられる、という保証もありません。使える用品か、安全装備や子ども用シートの取付けを妨げないかも確認します。家族に必要な使い方を過度に我慢する契約にならないかを考えてください。
電装品や車中泊用の設備などを追加したい場合は、穴開けや配線作業の前に契約先へ相談します。車検に適合することと、契約上その施工を認めることは別です。返却時に部品を戻す必要と、その費用も聞いておきましょう。
「もらえる」は追加費用と手続きまで確認する
満了後に車を譲り受ける商品もありますが、買取の支払いが必要な商品、返却する商品もあります。買取代金、名義変更、税金、車検、保証が続く期間を、それぞれ確認してください。
譲渡されれば、その後の整備や保険は新しい所有状況に応じて自分で用意します。リース中に対象だったメンテナンスが、その後も同じ料金で続くとは限りません。長く使うなら、満了時だけでなく、その先の支出も見て判断しましょう。
途中解約は、できる時期と精算方法まで契約前に確認する
リースでは、車が不要になったときに自由に支払いを止められるとは限りません。原則として途中解約できない契約や、所定の支払いで終了できる商品などがあります。解約可否と、実際に払う金額を別々に確認します。
解約金が不要なプランでも、最初の申込金や未払い料を見る
KINTOの新車向け案内には、初期費用フリープランと解約金フリープランがあります。後者は月額5か月分相当の申込金を先に支払う仕組みです。解約金が0円であることと、契約してから終了までの支出が少ないことは、同じではありません。
新車の解約金フリープランは3年契約の案内で、中古車向けは年数や申込金の条件が異なります。初期費用フリープランも、途中解約には所定の精算が必要です。プラン名だけで条件を共通扱いしないでください。(確認先:KINTO「プラン・料金」)
さらに解約金フリープランでも、未払いリース料は支払いが必要と案内されています。申し出期限、車両の返却期間、傷や超過距離等の扱いも含め、何か月目に止めるならいくら必要かを聞きます。(確認先:KINTO「中途解約」)
事故や全損でも、契約の支払いが自動でなくなるとは考えない
事故・盗難・全損で使えなくなった場合の契約終了と精算は、通常の返却とは分けて確認します。リース先への支払いを保険でどこまで補えるか、特約や免責、対象外条件を保険会社と契約先に聞いてください。
自分の意思だけでは避けられない事情でも、すべてのリースで同じ免除を受けられるわけではありません。「解約できる場合がある」という一般説明ではなく、自分が署名する契約での条件を残します。
契約の内容を説明してもらえない、見積もりと契約書が違うといった場合は、その場で急いで決めないようにしましょう。不安やトラブルがあるときは、消費生活センター等への相談もできます。(参考:国民生活センター「カーリース選びは慎重に」)
契約前はリース1案・購入2案を、同じ比較メモへまとめる
最初から多数の車とサービスを並べるより、家族の条件を満たす車を決め、同仕様の新車リース・新車購入、必要なら中古購入を比べます。月額が安い順ではなく、総額と使い方の両方が納得できる案を残しましょう。
3案を比較するときの確認順
- 必要な定員・装備と、年間走行距離、利用予定年数を決める。
- リースは契約期間分の総額と、別払いの保険・整備を出す。
- 購入は必要装備込み総額、手数料、同期間の維持費を出す。
- 返却・売却・所有継続のどれで終えるかをそろえる。
- 売却額や返却費用を変えた場合も計算し、差額を確認する。
- 距離・家族構成が変わる場合の変更・解約条件を確認する。
ミニバンに車種を絞り、特定サービスの整備・距離・満了条件を確認したい方は、ミニバンのカーリースとプラン条件を比較する記事も参考になります。そちらの条件を、軽自動車や別会社の商品へ共通のものとして当てはめないでください。
月額を抑えられても、数年後に解約する可能性が高く、負担の説明に納得できないなら、購入も残して考えます。反対に、同じ期間使う見込みがあり、支払いをまとめるサービスへ価値を感じるなら、最安の購入案より高くても選ぶ理由になります。
買い替えでは、今の所有車の売却を別に整理する
現在車を売って次の車へ乗り換える場合は、新しい車に払う費用と、現在車を手放して受け取るお金を分けます。同じ現在車を売る前提なら、リース案だけから売却額を引く比較はしません。
ローンが残るなら、残債精算と所有者名義を確認し、購入へ使える手取り額を出します。現在車がリースなら、自分の所有車として買取店へ売る前に、契約先の返却・買取・譲渡条件の確認が先です。
今の所有車を売る家庭は、手取りと引き渡し日も比較
販売店の下取りと比べたい方は、CTN車一括査定も選択肢です。残債、連絡方法、売却条件、入金・引き渡し日を確認し、次の車の納車と合わせて判断してください。査定額の増加や売却成立を保証するものではありません。
購入を選んだ場合の見積もり・査定・支払い・保険・契約の進め方は、車の買い方ロードマップで確認できます。リースに決める場合は、その商品の審査・契約・納車手順を契約先へ確認してください。
ファミリーカーのリースでよくある質問
ファミリーカーはリースのほうが購入より安いですか?
車の仕様、契約年数、含まれる保険・整備、返却・売却の条件で変わります。同じ期間の総額をそろえ、購入車の売却額やリースの返却費も確認します。月額の低さだけで安いとは判断できません。
リースの月額には任意保険や車検も含まれますか?
商品ごとに異なります。任意保険を含む商品も、別に加入する商品もあります。車検も基本作業・税金・消耗品交換のどこまで含むかを分け、対象外の支出を購入側と同じ範囲で足してください。
帰省した月に走行距離を超えたら追加料金になりますか?
距離の集計・精算方法によります。月換算の表示でも期間中の累計で判定する商品があり、途中返却と満了で条件が違う場合もあります。契約書で集計期間・超過単価・終了時の扱いを確認してください。
子どもが付けた傷や汚れは、返却時に請求されますか?
契約の返却基準と実際の状態によります。通常使用の範囲、補修・精算が必要な傷や染み、臭い、用品を外した跡などを基準書で確認しましょう。残価の差額精算が不要でも、原状回復費までなくなるとは限りません。
途中で車が不要になったら解約できますか?
原則解約不可の契約や、条件付きで終了できる商品などがあります。解約可能な時期・精算額・申し出期限・返却条件を確認します。解約金が不要なプランも、申込金や未払い料などを含む総支出で比較してください。
ファミリーカーのリースは、支払う総額と使える条件で決める
ファミリーカーのリースを選ぶときは、月額の見やすさに加え、契約を終えるまでの負担を確認しましょう。新車・中古購入と同じ期間で並べると、管理の便利さにいくら払うのか、自由度との釣り合いが見えてきます。
- 初期費用・ボーナス・別払い費用まで足して総額を出す。
- 購入側は維持費と支払手数料、売却する場合の手取りをそろえる。
- 距離・返却・途中解約の条件に、家族の日常が収まるか確認する。
- 残価精算、原状回復、買取・譲渡の費用を別々に読む。
まず利用する年数と距離、最後に返すか所有したいかを書き出し、同じ条件の見積もりをそろえてください。差額が小さいときこそ、売却や返却の仮定を変えても納得できるかを確かめ、家族が無理なく使える方法を選びましょう。