車の2台持ちは、年収だけでなく2台分の維持費と家計の余力から判断することが大切です。
こんにちは、Aisya Labo編集のtomomoです。
夫婦の通勤や子どもの送迎が重なると、「車がもう1台あれば助かる」と感じますよね。一方で、年収400万円・500万円・600万円なら2台持ちしてよいのか、購入後の支払いまで続けられるのかは気になるところです。
2台目の車両価格だけを見て決めると、任意保険や駐車場、2台分の車検を後から負担に感じることがあります。まずは、今の1台を使い続ける場合と比べて、家計の支出がいくら増えるかを整理しましょう。

通勤用にもう1台ほしいけれど、ローンに加えて2台分の車検まで払えるか心配です。
まず結論|必要年収より、2台にした後の家計で判断する
車の2台持ちに必要な年収は一律には決まりません。確認したいのは、必要な生活費と貯蓄を確保したうえで、2台分の返済・維持費を払えるかです。
この記事の仮定例では、2台目の軽自動車を追加すると、維持費は月1万9,400円増えます。さらに100万円を固定年利3.0%・60回で借りると、追加負担は月約3万7,369円です。これは相場でも年収の合格ラインでもなく、条件によって変わる計算例です。
この記事のポイント
- 年収400万・500万・600万円でも、2台持ちの可否は家計条件で変わる
- 「2台分の総負担」と「2台目による追加負担」を分けて計算する
- フリードと軽自動車の仮定例で、維持費・ローン・支払時期を確かめる
- 必要性が確認できたら、2台目の保険条件と見積もりを比較する
情報確認日:2026年10月30日。本文の家計・購入・返済・燃料等の試算は、条件を明記した編集上の仮定です。私自身の2台同時所有の実費や、特定の販売車の見積もりではありません。税額の例は適用条件を限定して示します。
車の2台持ちは年収いくらから?400万・500万・600万円でも条件で変わる
額面年収が同じでも、通常月の手取り、住宅費、教育費、現在の車のローンが違えば、2台目へ回せる金額は変わります。「年収が目安以上だから大丈夫」と考える前に、今の1台を含めた収支を確かめてください。
特に共働きでは、世帯の年収を合算した金額だけでなく、通常月と賞与月を分けて見ることが大切です。時短勤務や転職で収入が変わる予定があれば、その時期の手取りでも2台を維持できるか計算します。
年収400万円では、今の1台の返済と駐車場代から確認する
年収400万円だから2台持ちは不可能、とは言い切れません。ただし、自宅に2台を置ける家庭と、追加で駐車場を借りる家庭では必要な費用が違います。現在のローンが残っているなら、その返済も続く前提で見積もります。
現金で2台目を買える場合も、購入後に教育費や生活に備える預金が残るかを確認しましょう。「ローンなし」と「家計に負担なし」は同じではありません。通常月の家計が赤字になるなら、車両価格を下げるだけでなく、購入時期や移動方法から見直す必要があります。
年収500万円では、2台目の費用を加えた後の貯蓄を確認する
年収500万円の場合も、2台目を持てると自動的に決まるわけではありません。2台目の返済を払うために、予定していた学費の積立や年払い費用の準備が毎月止まるなら、購入条件の調整が必要です。
確認するのは、毎月払えるローンの額だけではなく、購入後にも必要な貯蓄を続けられるかです。数か月の黒字だけで決めず、保険更新や税金、車検が重なる月も並べてください。
年収600万円でも、住宅費や2台分のローンが大きければ余裕は変わる
年収600万円でも、住宅費が高い、教育費が増える、車を2台ともローンで買う、といった条件が重なると余力は小さくなります。反対に、既存車の返済が終わっていて駐車場代も増えなければ、同じ年収でも判断は変わります。
ここでは、額面年収を一律の割合で手取りへ換算しません。実際の給与明細や家計簿を使ってください。住居費・教育費・貯蓄を含む家計全体の整理は、親記事の世帯年収と子育て家庭の車予算の決め方で詳しく確認できます。
2台持ちが必要かは、同じ時間に車を使う予定から考える
家計の計算と一緒に、2台必要になる場面を一週間の予定へ書き出してみてください。夫婦が同じ時間に別方向へ通勤するのか、送迎が週に何回重なるのかが分かると、必要な車の大きさや代わりの交通手段を絞れます。
毎日の通勤で2台が必要な家庭と、月に数回だけ予定が重なる家庭では、比べる相手が違います。後者なら1台を共有し、必要な日にレンタカーやタクシーなどを使う案も候補になります。実際の料金、予約の取りやすさ、営業時間や利用条件まで確認しましょう。
軽2台・登録車と軽・登録車2台は、使い方と見積もりで比べる
| 組み合わせ | 先に確かめる使い方 | 費用の比較で見落としたくない点 |
|---|---|---|
| 軽自動車2台 | 乗車人数・荷物・チャイルドシートを各車で満たせるか | 税金だけでなく、各車の保険・タイヤ・整備の見積もりも必要 |
| 登録車+軽自動車 | 家族用と通勤用を分け、誰がどちらを運転するか | 家族用の車を残す費用と、軽の追加費用を別々に出す |
| 登録車2台 | 両方に必要な定員・荷室・装備があるか | 排気量・車両重量・タイヤサイズ・駐車場条件で比べる |
登録車とは、ここでは軽自動車を除く普通・小型乗用車を指します。軽自動車を選べば必ず家計に収まる、と決めつけることはできません。車両価格や保険の条件、車両状態まで合わせた見積もりで比較してください。
燃料代の節約と、車が1台増える費用を分ける
通勤を燃費のよい2台目へ移せば、燃料代が減る場合はあります。しかし、その節約額だけで、追加の保険・税金・駐車場・購入費を賄えるとは限りません。
たとえば年間6,000kmの移動を、実燃費18km/Lの車から20km/Lの車へ移し、燃料単価を180円/Lと仮定すると、燃料代の差は年間6,000円、月500円です。これは燃料だけの差です。2台目の購入を、燃料代が安くなるという理由だけで判断しないようにしましょう。
2台持ちの費用は、購入時・毎月・年払いに分ける
2台目を追加するときは、まず費用を書き出し、その後で月額へそろえます。購入時に支払う現金と、買った後に毎月必要になる金額を同じ欄へ混ぜないことがポイントです。
- 購入時:車両・用品・登録等の諸費用を含む乗り出し総額、頭金、駐車場の契約初期費用など
- 毎月:1台目と2台目それぞれのローン返済、駐車場代、燃料代、月払いの保険料など
- 年払い・数年ごと:自動車税・軽自動車税、年払いの保険料、車検、点検、タイヤ等の交換費用など
2台分の月の家計負担=1台目の返済+2台目の返済+2台分の維持費の月額換算
2台目による月の追加負担=2台にした後の家計負担-1台を続けた場合の家計負担
通勤を2台目へ移して1台目の走行距離が減るなら、その分も更新します。反対に、別方向へ同時に通勤するため総走行距離が増えるなら、燃料代を今までの1台分へ置いたままにしません。
ローン返済と、購入額の年割りを二重に足さない
今後の家計から払えるかを見る表では、毎月のローン返済を入れます。そこへさらに購入総額を保有年数で割った額を加えると、購入費を重ねて数えてしまいます。
数年間の総コストを比較する場合は、購入総額や利息、売却できる金額、維持費を別の表で整理できます。ただし、将来の売却価格は未確定です。本記事の月額表は家計の資金繰りを確認するためのもので、値下がりを含む経済的な総コストを示した表ではありません。
車検の見積もりに含まれる法定費用を確認する
車検の請求には、整備費のほか、重量税・自賠責保険料・検査手数料などが含まれる場合があります。総額を積み立てるなら、含まれる法定費用を別行でも加算しないようにします。
自家用乗用車の車検は、一般に新車時の初回が3年、以後2年です。中古車では購入日から2年あるとは限りません。国土交通省の点検整備・検査制度の資料(PDF)も参考に、車検証の有効期間と次回の見積もりを確認してください。
自賠責の料率は契約の始期や車種・地域・期間で確認します。損害保険料率算出機構は、2026年11月1日以降始期の契約に適用する料率表を公表しています。購入時や次回車検時は、自賠責保険の最新基準料率を確認し、過去の一律額を使い回さないでください。
フリードと軽自動車の2台持ちを、条件付きの仮定で試算する
ここでは、フリードを家族用として残し、通勤用の軽自動車を追加する仮のケースを考えます。2台とも自家用乗用車とし、追加後もフリードは年間9,600km、軽は別の移動で年間6,000km走る前提です。既存の移動を軽へ移す計算とは区別します。
フリードの実燃費は18km/L、軽は20km/L、燃料は両方とも180円/Lと仮定します。これらは試算用の設定で、私の所有車の実測値や現在の燃料相場ではありません。保険料も各車年間6万円と仮置きし、年齢・等級・補償による実際の保険見積もりではありません。
2台分の維持費と、軽1台分の追加維持費を並べる
| 項目 | 残すフリード | 追加する軽 | 2台合計 |
|---|---|---|---|
| 燃料代 | 96,000円 | 54,000円 | 150,000円 |
| 駐車場代 | 0円 | 60,000円 | 60,000円 |
| 任意保険料 | 60,000円 | 60,000円 | 120,000円 |
| 毎年の自動車税・軽自動車税 | 30,500円 | 10,800円 | 41,300円 |
| 車検・点検・消耗品等の積立 | 60,000円 | 48,000円 | 108,000円 |
| 年額合計 | 246,500円 | 232,800円 | 479,300円 |
| 月額換算 | 約20,542円 | 19,400円 | 約39,942円 |
税額は標準税率で考える例です。登録車は2019年10月1日以降の新車新規登録・排気量1.0L超1.5L以下、軽は2015年4月1日以降の初度検査の四輪乗用・自家用とし、軽課・重課等はない条件です。購入月の初期費用や私自身の納税額を示していません。税額の確認先は福岡県の自動車税案内と福岡市の軽自動車税案内です。
車検等の積立には、次回以降の重量税・自賠責・検査手数料・整備・消耗品の準備をまとめています。この積立でどの車の請求も賄えるという意味ではありません。高速料金、冬タイヤ、洗車などを使う場合は加え、購入時に支払う分との期間の重複を避けてください。
燃料代の年額=年間走行距離÷実燃費×燃料単価
フリード:9,600÷18×180=96,000円
軽:6,000÷20×180=54,000円
この条件では、2台分の維持費・積立が月約3万9,942円、軽を追加することによる増分が月1万9,400円です。軽の駐車場を月5,000円から1万5,000円へ変えれば、追加負担はさらに月1万円増えます。車種名だけで費用は決まりません。
私のフリードの記録は、試算用の燃費と分けて見る
私が現在所有しているのは、Honda FREED GT5・e:HEV AIR EX・FF・7人乗りです。以前所有していたセレナでは、家族で長距離を走る機会が多く、ガソリン代の負担を感じていました。これは当時の私の感想で、現行セレナやすべてのミニバンの評価ではありません。
維持費を考えるときは、燃費の数字と一緒に、自分の使い方で年間何km走るかを置いてみると金額に直せます。私の所有するフリードについては、給油ごとの実燃費と燃料代の記録を公開しています。条件の違う1台の実例として確認し、上の仮定表へ実測値を混ぜないようにしてください。
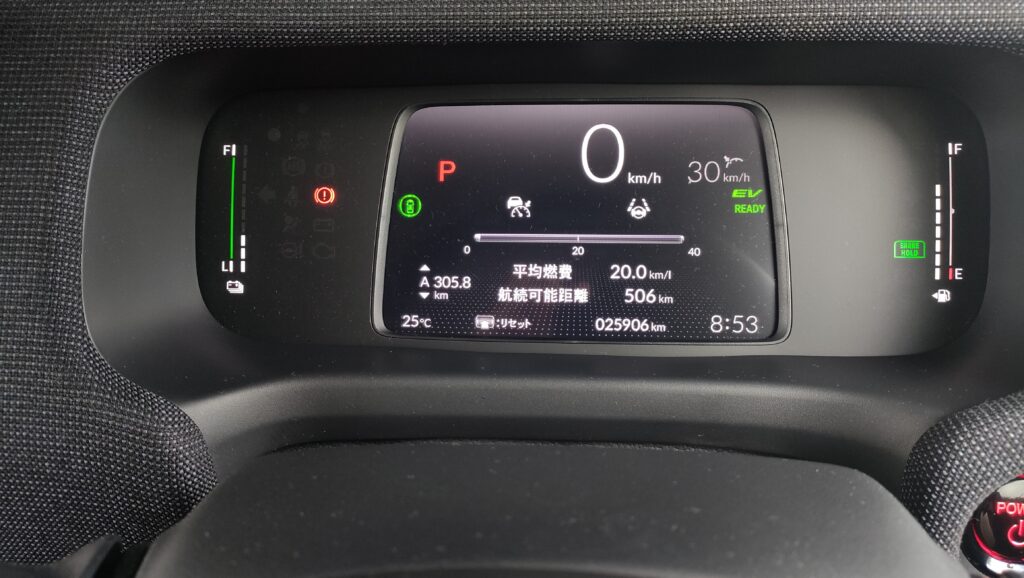
新型フリードGT系e:HEVのメーターに表示された平均燃費20.0km/Lと航続可能距離506km
写真の20.0km/L・506kmは撮影時のメーター表示で、満タン法による実燃費や現在の航続可能距離ではありません。本文の18km/Lは計算用の仮定です。この写真は現所有のフリード1台の記録で、2台同時所有を示すものではありません。
家計別の判断は、2台目を加えても残るお金があるかで比べる
次に、軽の購入をローンにした場合を加えます。乗り出し総額150万円、そのうち必要な預金を残した後に使える現金50万円、借入元金100万円という仮定です。150万円は特定の中古車や新車の販売見積もりではありません。
借入条件は固定年利3.0%・60回・元利均等返済・ボーナス払いなし、別途手数料と保証料はゼロとします。既存フリードの返済は月2万円が続く仮定で、私の実際の契約条件ではありません。
2台目の追加負担は、維持費1万9,400円だけではない
| 項目 | 計算結果 |
|---|---|
| 2台目の毎月の返済 | 約17,969円 |
| 2台目の60回返済総額 | 約1,078,121円 |
| うち利息相当額 | 約78,121円 |
| 2台目の維持費・積立 | 19,400円/月 |
| 2台目による追加負担 | 約37,369円/月 |
| 1台を続けた場合の負担 | 約40,542円/月(既存返済+既存維持費) |
| 2台分の返済・維持費・積立の合計 | 約77,910円/月 |
月利r=0.03÷12、返済回数n=60とし、月返済額=借入元金×r÷{1-(1+r)の-n乗}で計算。月額と総額は丸め前の値からそれぞれ円単位で四捨五入しています。表示額を足すと丸めのため1円ずれる箇所があります。実契約では初回・最終回や諸費用が異なります。年利3.0%は現行商品の提示金利ではありません。
150万円を現金で買う場合は、上の2台目返済はありません。その代わり購入時に150万円が必要で、購入後に残る預金を確認します。現金購入とローン購入を比べるときは、月々の支出と購入時の現金を別々に並べましょう。
今の1台を払った後の余力が、月3万円と5万円のケース
ここでいう余力は、通常月の手取りから生活費・教育費・必要な貯蓄・年払いの準備・予備費・今の1台の費用を引いた後の金額です。親記事の家計例とは別に、2台目の追加分を受け止められるかだけを比べます。
| 家計の条件 | 追加前の月の余力 | 2台目の月の追加負担 | 追加後の差額 |
|---|---|---|---|
| 余力が月3万円 | 30,000円 | 約37,369円 | 約7,369円不足 |
| 余力が月5万円 | 50,000円 | 約37,369円 | 約12,631円残る |
| 余力5万円・駐車場と保険が増額 | 50,000円 | 約51,369円 | 約1,369円不足 |
3行目は、基準例より駐車場代が月1万円高く、任意保険の月額換算が4,000円高い仮定です。年収の違いを示した表ではありません。同じ月5万円の余力があっても、実際の見積もりへ直した結果で判断が変わります。
月1万2,631円残る場合も、それだけで契約してよいとは断定できません。想定外の修理や今後の収入・支出の変化があっても、必要な支払いを続けられるか確認してください。余力を借入可能額の上限まで使う必要はありません。
「車の価格は年収の半分なら安心なのか」と迷う場合は、車は年収の半分までという目安の根拠と限界で、購入価格と家計の余力の違いを整理できます。
車検が近い中古車は、年平均より支払期限を先に見る
年平均で月4,000円ずつ積み立てても、すぐに車検が来れば準備が間に合わないことがあります。仮に4か月後に12万円が必要で、準備済みの資金がゼロなら、その支払いのために必要な積立は月3万円です。
1台目と2台目の車検、タイヤ交換、保険更新を同じ予定表へ書きます。購入時に確保済みの資金があるならその分を分け、年平均の積立と直近請求の準備を重ねて数えないようにしてください。
2台目の任意保険は、セカンドカー割引と実際の運転者条件を確認する
2台目だから、今の1台と同じ保険料になるとは限りません。主に運転する人、年齢、車の型式、使用目的、走行距離、車両保険などの条件を、追加する車について確認します。
セカンドカー割引は、1台目の等級をそのままコピーする制度ではない
たとえばソニー損保のセカンドカー割引の案内では、所定の条件を満たす場合、通常6等級から始まる新規契約を7等級から始められると説明されています。1台目が20等級だから2台目も20等級になる、という意味ではありません。
同社の適用条件の詳細では、1台目の契約が2台目の保険始期日時点で11等級以上であること、対象となる用途車種、所有者や記名被保険者の関係、2台目の前契約の有無などを定めています。1台目が他社契約でも対象になり得ますが、等級だけで適用を決めず、全条件を契約先へ確認してください。
セカンドカー割引と、同じ保険会社で複数台を契約する場合の割引・優遇は、名称と条件を分けて確認します。同じ会社へそろえる案と、車ごとに別会社を選ぶ案を、必要な補償をそろえて比較しましょう。
家族が乗り分けるなら、車ごとに運転する人を書き出す
家族用の車は夫婦で運転し、軽は主に一人が通勤で使うなど、2台の使い方が違う場合があります。両方を家族全員が運転できるようにする必要があるのか、実際の予定に合わせて確認します。
保険料を下げるために、実際に運転する家族を補償対象から外してはいけません。通勤利用を含めるか、免許を取った子どもが運転するかも正しく伝えます。詳しい確認項目は、ファミリーカーの保険料と家族の運転者条件で整理しています。
2台目の候補が決まったら、保険料の仮置きを見積額へ
運転する人と必要な補償を決めたうえで、契約中の保険会社も含めて比較しましょう。インズウェブの一括見積もりも比較方法の一つです。見積もりできる会社や条件は申込内容で異なり、保険料が下がるとは限りません。
同サービスの公式FAQでは、2台同時の見積もりはできず、1台ずつ入力する仕組みと案内されています。利用後は複数台を所有する旨を保険会社・代理店へ伝え、割引の適用条件と2台分の契約内容を確認してください。

利用方法の確認:インズウェブ公式FAQ。見積もりと保険契約の成立は別です。納車・使用開始に間に合うよう、必要な契約手続きを確認しましょう。
2台持ちを決める前に、見積もりと使い方を確定する
家計に収まる候補が見つかったら、仮の金額を実際の条件へ置き換えます。先に契約し、その後で保険や駐車場を探す順番にしないことが大切です。
- 2台を同時に使う日数と時間帯、代わりの移動手段を確認したか
- 必要な定員・チャイルドシート・荷物を各車で満たせるか
- 2台目の乗り出し総額、初期費用、支払後の預金を確認したか
- 1台目の返済・維持費を残したまま、2台分の家計を計算したか
- 駐車場は実際に契約でき、追加の初期費用も確認できたか
- 2台目の車検期限、タイヤ等の状態、保証範囲を確認したか
- 任意保険の運転者・補償・割引条件を確認し、使用開始へ合わせたか
- 収入が減る時期や教育費が増える時期にも支払いを続けられるか
毎日の通勤に必要なら、維持費だけでなく、勤務を続けられることや送迎の時間を確保できることも判断材料になります。ただし、未確定の増収や残業代を先に収入へ足して、支払いを組まないようにしましょう。
費用が合わない場合は、追加する車の購入総額、借入額、駐車場、購入時期、保有台数を見直します。ローン期間を延ばしても、保険・税金・車検の費用自体はなくなりません。リースを比較する場合も、月額に含まれる項目・任意保険・契約期間・返却条件を確認してください。
購入へ進む場合は、見積もりから契約・任意保険・納車までの車購入の流れで手順を確認できます。2台目を追加するケースでは、既存車を売って資金にする前提を置かずに予算を組みましょう。
車の2台持ちと年収についてよくある質問
年収400万円で、ローンなしなら2台持ちできますか?
ローンなしでも可否は決まりません。購入後に必要な預金を残し、2台分の保険・税金・駐車場・燃料・車検等を、生活費や貯蓄と一緒に払えるか確認します。年収の金額だけでは判断できません。
2台目は、走らなければ維持費がほとんどかかりませんか?
燃料代は少なくなっても、保有・使用を続ける条件に応じて税金、保険、駐車場、車検や整備等が必要です。利用頻度が低い場合は、1台共有と必要時だけ別の交通手段を使う案も、実際の費用で比較してください。
夫婦で保険会社を分けると、セカンドカー割引は使えませんか?
同じ保険会社でなければ使えないとは限りません。本文で紹介したソニー損保の例は1台目が他社契約でも対象になり得ます。等級・用途車種・所有者・記名被保険者などの全条件を、実際に契約する会社へ確認してください。
2台目を買うときは、今の保険の車両入替でよいですか?
今の車を残して1台追加する場合は、買い替えとは条件が違います。2台を使う予定と各車の運転者を保険会社へ伝え、必要な契約方法を確認してください。既存契約の車両入替だけで両方を補償できると考えず、使用開始前に各車の契約を確かめましょう。
まとめ|2台持ちは年収の数字より、追加費用と必要性を確かめよう
車の2台持ちは、年収400万円・500万円・600万円という数字だけでは決められません。今の1台を維持する費用を残し、2台目の購入・返済・維持費を加えた後の家計で判断しましょう。
月額へ直すと比較しやすくなりますが、車検や保険の支払期限、購入後に残る預金も別に確認します。フリードと軽自動車の組み合わせも、実際の走行距離・駐車場・車両状態・保険見積もりへ置き換えることが必要です。
2台目を持つ価値と、2台分を払い続けられる家計の両方が確認できたら、必要な補償をそろえて保険料も比較し、納得できる条件で選びましょう。